


"삼성전자 영업익 107조에도 코스피 -5.4%, S&P500은 사상 최고 — AI 반도체에서 빠진 돈은 어디로 갔나"
OpenAI 매출 쇼크로 반도체가 흔들린 한 주, 미국에선 유틸리티·필수소비재·금융주가 바통을 이어받아 S&P500이 주간 1.15% 올랐지만, 반도체 비중이 큰 코스피는 삼성전자의 사상 첫 분기 영업이익 100조 원 돌파에도 사흘 만에 5.39% 밀렸습니다. 이번 주는 9월 CPI와 대형 은행·TSMC 실적이 "AI 없이도 랠리가 넓어질 수 있는가"를 시험합니다.
지난 주는 AI 반도체에서 빠져나온 자금이 미국에선 경기방어·금융주로, 한국에선 시장 밖으로 흘러간 한 주였습니다.
주요 지수 동향
S&P500은 7,722.72에서 7,811.54로 주간 +1.15%, 다우는 51,176.96에서 51,654.95로 +0.93%, 나스닥 종합지수는 27,190.86에서 27,366.17로 +0.64% 올랐습니다(출처: Investopedia via Yahoo Finance, Markets News, Oct. 9, 2026; 주간 등락률은 전주 종가 대비 직접 계산). S&P500은 6일 사상 최고치를 새로 썼죠(출처: TheStreet, Stock Market Today (Oct. 6, 2026): S&P 500 sets new record).
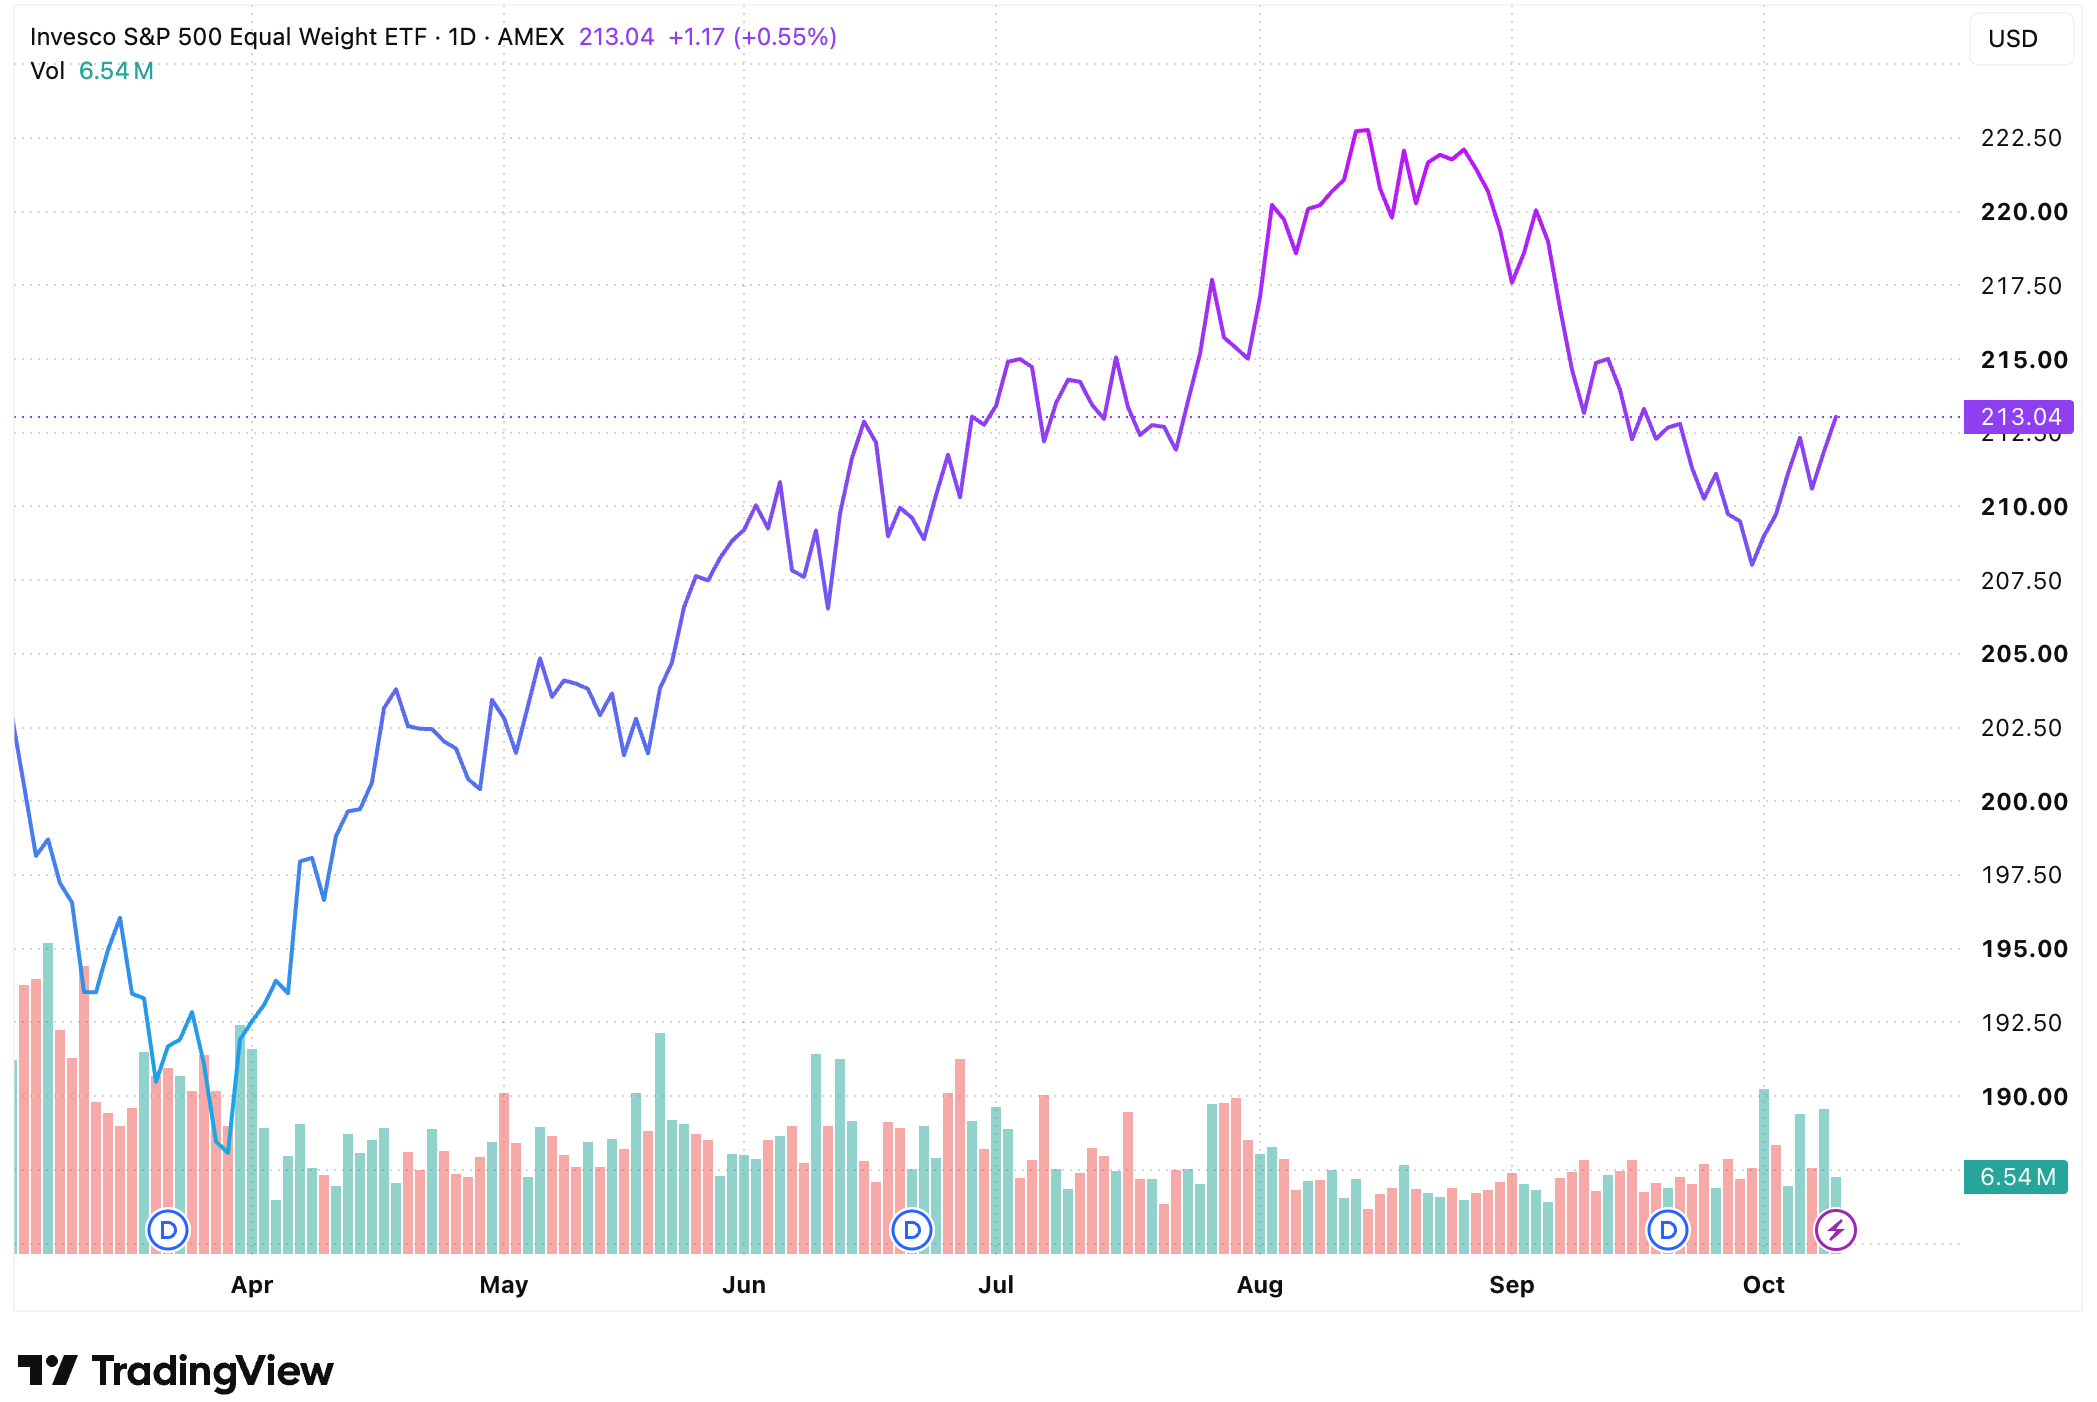
다만 8일 파이낸셜타임스가 OpenAI의 연환산 매출이 기존 보도치보다 약 200억 달러 적은 500억 달러 수준이라고 전하자, 나스닥은 1.25% 빠지며 8월 중순 이후 최악의 하루를 보냈는데요(출처: CNN, Tech stocks drop after report that OpenAI's revenue is lower than expected). 주간으로 보면 인텔 -12.3%, 램리서치 -8.2% 등 반도체가 기술 섹터를 끌어내렸고, 대신 유틸리티(+4.0%)·필수소비재·에너지(각 +3.6%)·금융(+2.3%)이 지수를 받쳤습니다. 시가총액 가중 지수보다 동일가중 S&P500(+1.6%)이 더 많이 오른 것이 이번 주의 핵심 신호죠(출처: Atrani Capital, Week #41 — Market Update for October 5-9, 2026).
지표는 물가 쪽으로 기울었습니다. 9월 ISM 서비스업 PMI는 54.9로 소폭 둔화했지만 가격지수는 74.0으로 약 4년 만에 최고였고(출처: PR Newswire, Services PMI® at 54.9%; September 2026 ISM® Services PMI® Report), 7일 공개된 9월 FOMC 의사록에는 다수 위원이 연내 추가 인상을 적절하다고 봤다는 내용이 담겼습니다(출처: Federal Reserve, FOMC Minutes, September 15-16, 2026). 그럼에도 CME FedWatch 기준 10월 인상 확률은 22.1%에서 17.7%로 더 낮아졌어요(출처: Atrani Capital, 동일 기사).
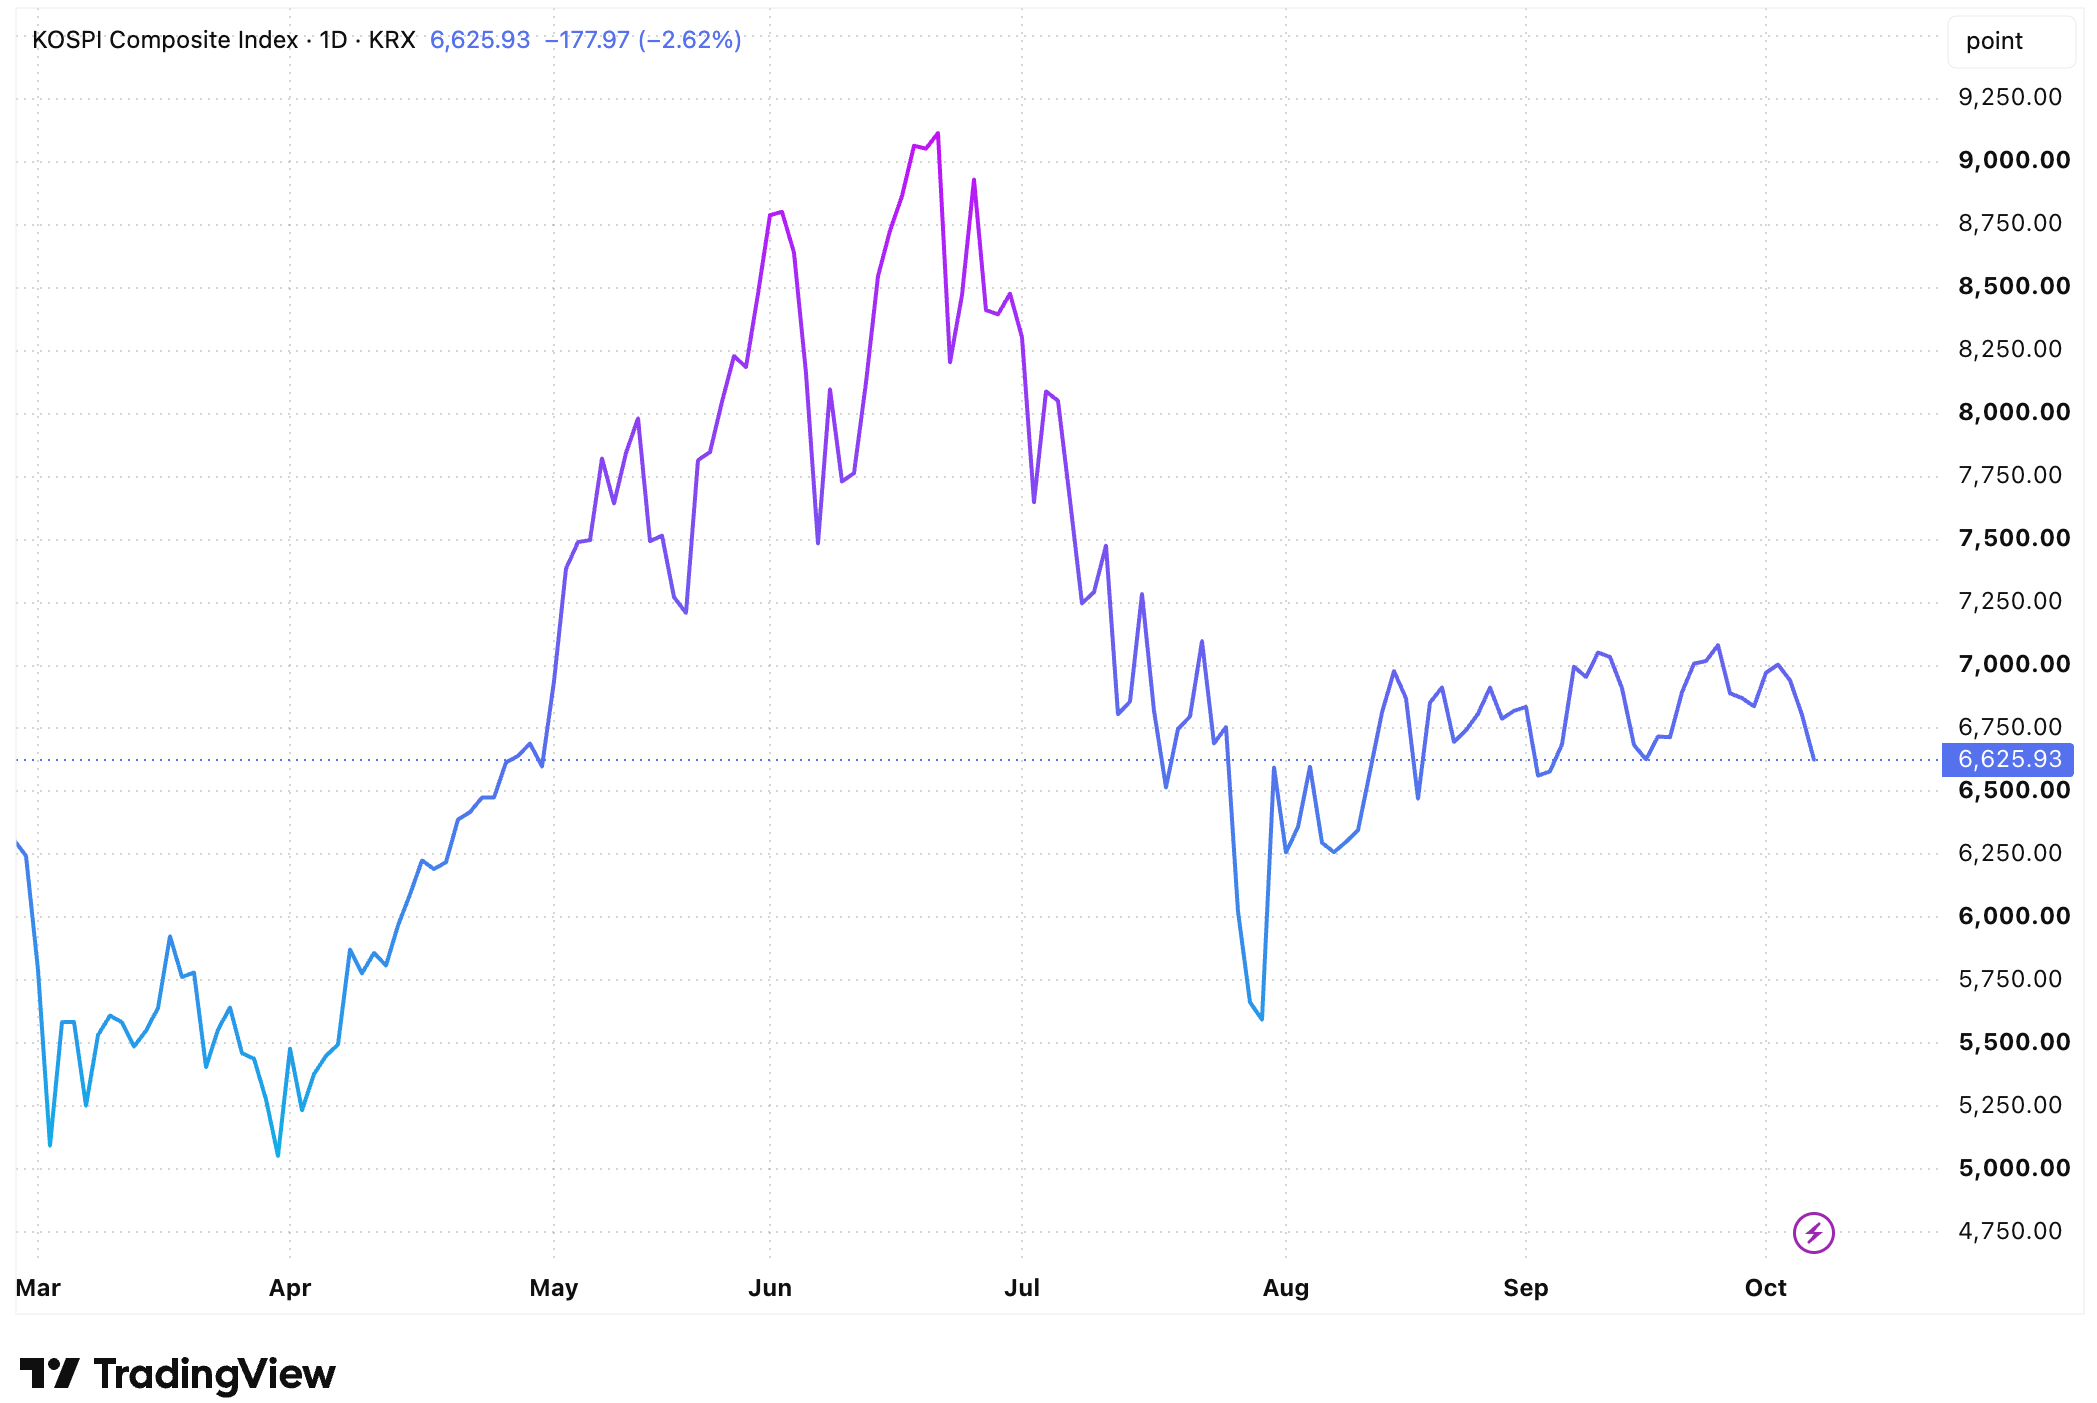
국내는 정반대였습니다. 코스피는 6일 6,941.39(-0.89%), 7일 6,803.90(-1.98%), 8일 6,625.93(-2.62%)으로 사흘 내리 밀려 주간 -5.39%를 기록했는데요(출처: 머니투데이, 6일 마감·7일 마감; 파이낸셜뉴스, 6600까지 밀린 코스피… 반도체 실적 주목). 8일 삼성전자는 매출 195조 원, 영업이익 107.4조 원의 잠정실적을 내놨지만, 같은 날 외국인은 유가증권시장에서 2조4,406억 원(NXT 포함)을 순매도했고 삼성전자 주가도 2.42% 내린 26만2,000원에 마감했습니다(출처: 뉴스핌, '107조 실적'도 역부족…코스피 2.6% 내린 6625.93 마감). 코스닥은 893.29에서 892.27로 -0.11%에 그쳐 상대적으로 선방했죠(출처: 뉴스핌, 동일 기사).
기술적 분석
S&P500은 주중 7,800선을 다시 테스트하며 사상 최고치 바로 아래에서 마감했습니다(출처: TheStreet, Stock Market Today (Oct. 9, 2026)). 1차 지지선은 전주 기준 50일 이동평균선(7,657.66)이 지나는 7,650선, 저항선은 사상 최고치가 걸린 7,800선 초반으로 보입니다(50일선 출처: Advisor Perspectives, S&P 500 Snapshot: Stocks Rally to Close Out Flat Week).
채권은 여전히 변수인데요. 10년물 금리는 7일 장중 5.364%로 2002년 이후 최고치를 찍은 뒤(출처: Korea Daily, US Long-Term Treasury Yields Surge — Term Premium Hits 12-Year High), 10년물 입찰(응찰률 2.77배) 호조에 힘입어 9일 5.24%로 마감했습니다. 전주(5.28%)보다 4bp 낮은 수준이죠(종가 출처: U.S. Treasury, Daily Treasury Par Yield Curve Rates). 다만 10년물 기간 프리미엄은 1%p에 근접해 12년 만에 최고였습니다(출처: Korea Daily, 동일 기사).
VIX는 15.31에서 14.84로 내렸고, Fear & Greed 지수는 31에서 45로 올라 8월 말 이후 처음 '중립'에 진입했지만 시장 폭(breadth) 항목은 여전히 '극도의 공포'예요(출처: Yahoo Finance 시세판, 상기 기사; Atrani Capital, 동일 기사).
유가는 이란의 유조선 공격과 멕시코만 허리케인에 8일 WTI가 3.6% 급등했고(출처: CNBC, Oil prices jump as Iran steps up tanker attacks), 트럼프 대통령이 중간선거 전 이란 공격은 없다고 밝힌 뒤 진정돼 91.85달러로 마감했습니다. 주간으로는 약 +0.8%입니다(출처: Business Recorder, Oil prices settle higher).
이번 주는 9월 CPI와 대형 은행·TSMC 실적이 '넓어진 랠리'의 체력을 확인합니다.
12일(월)은 콜럼버스데이로 미 채권시장이 휴장하고 주식시장만 열립니다(출처: Investopedia via Yahoo Finance, 상기 기사). 13일 JP모건·골드만삭스·씨티·웰스파고를 시작으로 대형 은행 3분기 실적이 이어지고(출처: TradingKey, The Week Ahead: US September CPI and PPI Set for Release), 14일에는 9월 CPI가 발표됩니다. 컨센서스는 헤드라인 전년비 3.6%(전월 3.4%), 근원 전월비 +0.2%(전월 +0.3%)로, 에너지 주도 헤드라인 상승과 근원 둔화가 엇갈리는 그림이죠. 15일엔 PPI·소매판매가 한꺼번에 나오고, 같은 날 밤 워시 연준 의장 발언도 예정돼 있습니다(출처: investingLive, Week ahead: US inflation and retail sales lead a busy economic calendar). 15일 TSMC 실적은 OpenAI 쇼크 이후 AI 수요를 가늠할 첫 시험대예요. 국내에서는 약 55조 원 규모의 삼성전자·SK하이닉스 자사주 매입 종료 이후 수급 공백이 변수로 꼽힙니다(출처: 파이낸셜뉴스, 상기 기사).
▲ 상승 시나리오
근원 CPI가 컨센서스(+0.2%)에 부합하고 은행 실적이 견조하면, 10년물이 5.2% 안팎에서 안정되며 금융·경기민감주로의 확산이 이어질 수 있습니다. TSMC가 AI 수요의 건재함을 확인해 준다면 반도체 낙폭이 컸던 코스피의 기술적 반등 여지도 생기겠죠.
▼ 하락 시나리오
헤드라인에 이어 근원 CPI까지 예상을 웃돌면 10년물이 다시 5.3%대로 오르고, 12월 인상 기대가 앞당겨질 수 있습니다. 이 경우 금리 부담과 AI 밸류에이션 의심이 겹치며 반도체 비중이 큰 한국·대만 증시가 다시 압박받을 가능성이 커요.
포지셔닝 시사점
지난주 교훈은 '지수 방향'보다 '지수 안의 구성'이 더 크게 움직였다는 점입니다. 소수 AI 대형주에 쏠린 노출을 점검하고, 업종·스타일 분산의 정도를 숫자로 확인해 보는 것이 합리적으로 보입니다.
Key Charts
Fig 1: KOSPI — 7,003.74 → 6,625.93, 삼성전자 영업익 107조에도 3거래일 -5.39%
source: tradingview.com
Fig 2: 동일가중 S&P500(RSP) — 시가총액 가중 지수를 앞지른 '넓어진 랠리'
source: tradingview.com
투자테마 스포트라이트
랠리의 폭이 넓어질 때 — 동일가중 전략과 금융주
AI 대형주의 독주가 흔들리는 국면에서는, 지수를 '무엇이' 끌어올리는지가 수익률을 가릅니다.
지난주 S&P500 11개 섹터 중 9개가 올랐고, 동일가중 지수가 시가총액 가중 지수를 0.45%p가량 앞섰습니다(출처: Atrani Capital, 동일 기사). 이 흐름에서 눈여겨볼 업종은 금융인데요. 9일 재무부 종가 기준 2년물(4.80%)과 10년물(5.24%)의 격차는 44bp, 10년물과 30년물(5.60%)의 격차는 36bp로, 장단기 금리차가 플러스 구간에서 유지되고 있습니다(출처: U.S. Treasury, 상기 표). 예금으로 조달해 장기로 운용하는 은행에는 순이자이익(NII)에 우호적인 구조죠. 실제로 JP모건의 3분기 NII 컨센서스는 268.4억 달러로 전년 동기(240.7억 달러)보다 높습니다(출처: Zacks via Yahoo Finance, JPMorgan Chase & Co. (JPM) Q3 Earnings Preview).
관련 ETF/종목:
- RSP (Invesco S&P 500 Equal Weight ETF): S&P500 구성 종목을 동일 비중으로 담아 소수 대형주 쏠림을 줄이는 대표 상품입니다. 랠리가 넓어지는 국면에서 상대 성과가 개선되는 경향이 있죠.
- XLF (Financial Select Sector SPDR Fund): S&P500 금융 섹터를 추종하며, 이번 주 대형 은행 실적의 결과가 가장 직접적으로 반영되는 ETF입니다. 지난주 금융 섹터는 +2.3%를 기록했습니다(출처: Atrani Capital, 동일 기사).
리스크 요인: 시장 폭 지표가 아직 '극도의 공포' 구간이라 확산이 일시적 반등에 그칠 수 있습니다. 은행은 장기금리가 급등하면 보유채권 평가손과 대손비용 부담이 커질 수 있고, AI 대형주가 실적으로 반등하면 동일가중 전략은 다시 상대적으로 뒤처질 수 있다는 점도 유의해야 합니다.
매크로 대시보드
지난 주 주요 변화
| 지표명 | 수치 | 이전 대비 변화 | 해석 |
|---|---|---|---|
| S&P 500 | 7,811.54 | 7,722.72 → 7,811.54 (+1.15%) | 6일 사상 최고, 동일가중 +1.6% |
| 나스닥 종합 | 27,366.17 | 27,190.86 → 27,366.17 (+0.64%) | 4주 연속 상승, 반도체 약세로 상대 부진 |
| 다우존스 | 51,654.95 | 51,176.96 → 51,654.95 (+0.93%) | 경기방어·금융주 강세 |
| 코스피 | 6,625.93 | 7,003.74 → 6,625.93 (-5.39%) | 3거래일 연속 하락, 외국인 대규모 매도 |
| 코스닥 | 892.27 | 893.29 → 892.27 (-0.11%) | 반도체 장비주 중심 선방 |
| 미 10년물 국채 | 5.24% | 5.28% → 5.24% (-4bp) | 7일 장중 5.364%, 24년 만의 최고 |
| VIX | 14.84 | 15.31 → 14.84 | 주식 변동성은 안정 |
| Fear & Greed | 45(중립) | 31 → 45 | 8월 말 이후 첫 중립, breadth는 극도의 공포 |
| WTI 원유 | 91.85달러 | 91.11 → 91.85달러 (약 +0.8%) | 이란 리스크·허리케인 vs 공격 유보 발언 |
| 원/달러 | 1,338.50원 | 1,350.60 → 1,338.50원 (매매기준율) | 코스피 급락에도 원화는 강세 |
(원/달러 출처: 철강금속신문, 10월 8일 원/달러 환율 1,338.50원, 매매기준율 기준)
이번 주 주목할 이벤트
✔︎ 미국 대형 은행 3분기 실적 (10월 13일~): JP모건·골드만삭스·씨티·웰스파고, NII와 대손충당금이 금융주 확산의 지속 여부를 판가름
✔︎ 미국 9월 CPI (10월 14일): 헤드라인 3.6% 예상, 근원 전월비 +0.2% 부합 여부가 장기금리 방향의 열쇠
✔︎ TSMC 3분기 실적·미국 PPI·소매판매 (10월 15일): OpenAI 쇼크 이후 AI 수요를 확인할 첫 대형 실적, 같은 날 워시 연준 의장 발언
✔︎ 삼성전자·SK하이닉스 자사주 매입 종료 (이번 주): 약 55조 원 매수 주체가 빠진 뒤 외국인·기관 수급이 코스피에 직접 반영될 가능성
※ 본 글은 생성형 AI의 분석을 기반으로 작성되었습니다.
※ 본 투자 시황 리포트는 정보 제공 목적으로 작성되었으며, 특정 투자상품에 대한 매매 권유나 투자 조언으로 해석되어서는 안 됩니다. 투자의 최종 판단과 그에 따른 책임은 투자자 본인에게 있습니다.


