


WEEKLY GLOBAL MARKET REPORT
"코스피 33거래일 만에 7000 탈환했다 되밀렸다…유가 100달러·물가 서프라이즈에 FOMC 인상 베팅 80%로 치솟다"
지난 주 코스피는 엔비디아發 반도체 훈풍에 33거래일 만에 7000선을 되찾았지만, 사우디 아람코 시설 피격과 CPI·PPI 서프라이즈에 다시 6900대로 밀려났습니다. 이번 주는 9월 15~16일 FOMC가 워시 의장 취임 후 첫 실질적 금리 결정을 내리는 한 주로, 인상 베팅이 이미 80%에 육박한 상태라 결과보다 그 이후의 포워드 가이던스가 더 큰 변수입니다.
지난 주는 코스피가 7000선을 탈환했다 되밀린 롤러코스터였고, 미국은 뜨거운 물가지표에 FOMC 베팅이 급등한 한 주였습니다.
주요 지수 동향
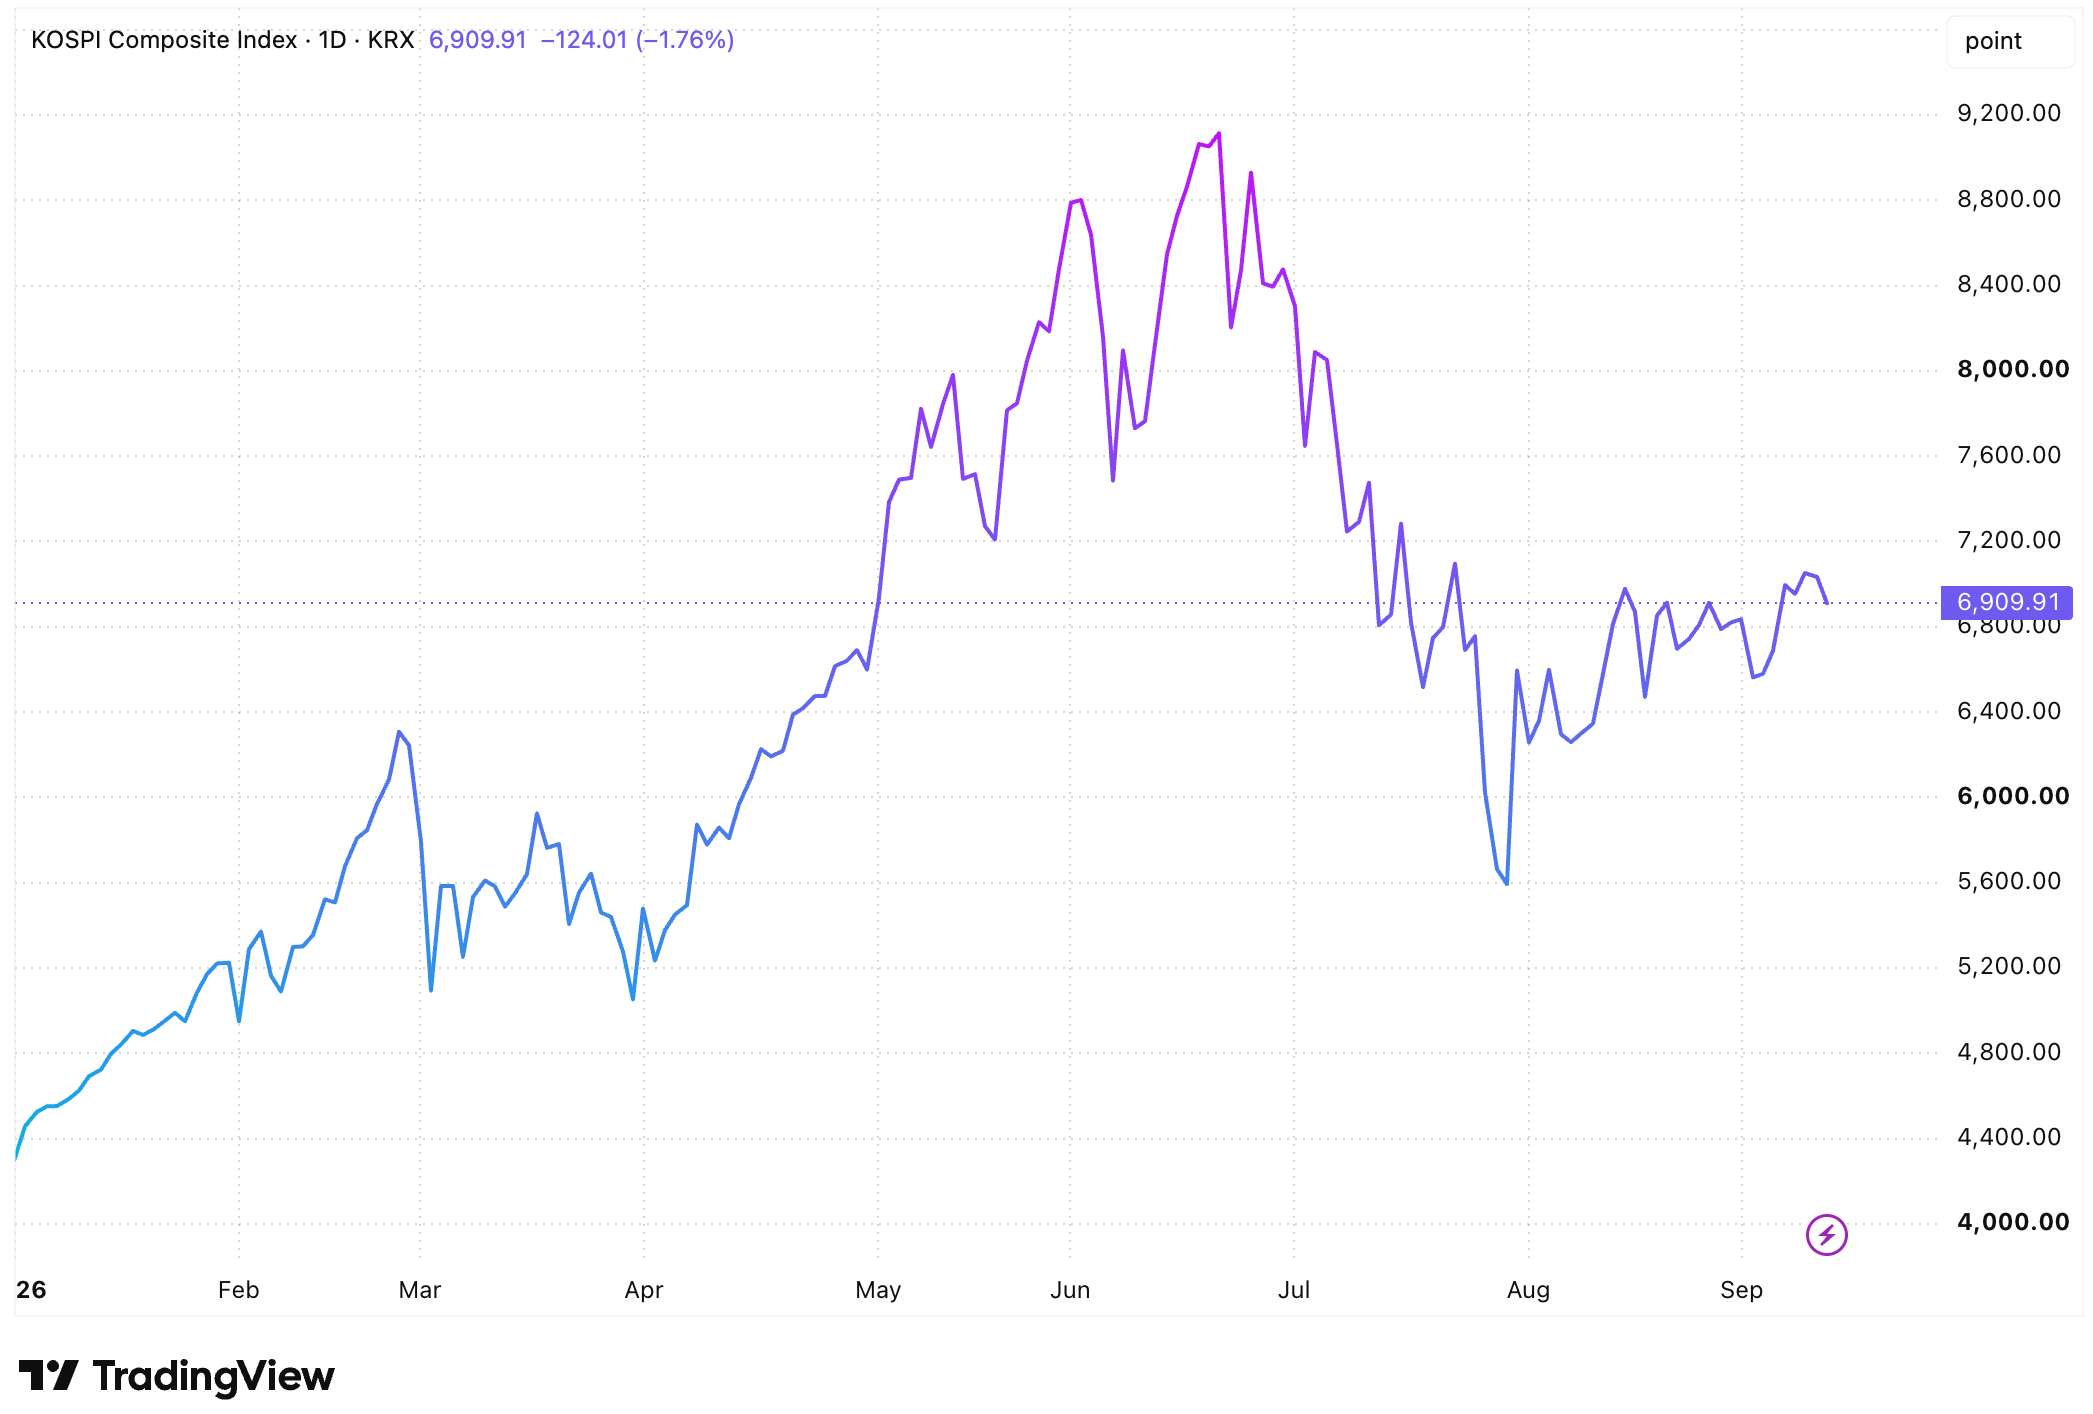
9월 7일 월요일, 엔비디아의 허깅페이스 인수 훈풍이 아시아 반도체주로 옮겨붙으며 코스피가 305.18포인트(4.61%) 폭등한 6,995.39로 마감했습니다. 삼성전자가 5.68% 뛰고 SK하이닉스는 8.26% 급등했으며, 원/달러 환율도 9.9원 내린 1,340.5원으로 원화 강세를 보였는데요(출처: X, Ryzm — Sept 7 KR Close). 화요일엔 장중 7,171.52까지 치솟았으나 유가 급등과 미·캐나다 무역 마찰에 상승분을 반납, 40.87포인트(0.58%) 내린 6,954.52로 마감했죠(출처: Seoul Economic Daily, KOSPI Ends Down 0.58% at 6,954.52).
수요일이 진짜 변곡점이었습니다 — 반도체 강세가 유가 부담을 상쇄하며 코스피가 97.12포인트(1.40%) 오른 7,051.64로 마감, 33거래일 만에 7000선 안착에 성공했는데요(출처: Korea Times, KOSPI reclaims 7,000 as chip gains offset oil price worries). 목요일엔 17.72포인트(0.25%) 내린 7,033.92로 숨 고르기를 했고(출처: Seoul Economic Daily, KOSPI Ends Down 0.25% at 7,033.92), 금요일엔 미 CPI 경계심과 유가·금리 부담이 겹치며 124.01포인트(1.76%) 급락한 6,909.91로 한 주를 마쳤습니다(출처: Seoul Economic Daily, KOSPI Falls 1.76% to Close at 6,909.91).
결과적으로 코스피는 주간 +3.33%(6,687.21→6,909.91)로 견조했고, 코스닥도 813.50에서 820.64로 +0.88% 올랐지만, 화·금요일 각각 1%대 조정을 받으며 지수 못지않게 출렁였는데요(출처: 아시아경제, 코스닥 16.28P 내린 820.64 마감). 반면 미국 증시는 사흘 연속 하락 끝에 금요일 반등했음에도 주간 기준으론 밀렸습니다 — S&P500 -0.8%(7,656.98), 나스닥 -0.7%(26,333.04), 다우 -1.6%(52,573.29)로 마감했죠(출처: CNBC, Stock market news for Sept. 11, 2026). 목요일 발표된 8월 PPI는 전월 대비 0.4%, 전년 대비 5.4% 급등해 예상을 웃돌았고(출처: BLS, Producer Price Index News Release — 2026 M08), 금요일 CPI도 전월 대비 0.4%(전년 3.4%), 근원 전월 대비 0.3%로 시장 예상을 상회하며 인상 베팅에 다시 불을 붙였습니다(출처: Bloomberg, US Core CPI Up More Than Forecast, Bolstering Case for Hike).
기술적 분석
코스피는 6,687 → 6,995 → 6,955 → 7,052 → 7,034 → 6,910으로 이어지는 톱니형 등락 속에 6,900선을 단기 지지선, 7,050~7,170선을 저항선으로 새로 시험했습니다. 미 10년물 국채금리는 뜨거운 물가지표 여파로 금요일 거의 5%에 근접하며 2023년 이후 최고 수준까지 치솟았는데요(출처: Bloomberg, Global Bond Selloff Sends 10-Year Treasury Yields to Cusp of 5%; CNBC, 10-year Treasury yield tops 4.9%, highest since 2023, as oil surge raises inflation fears).
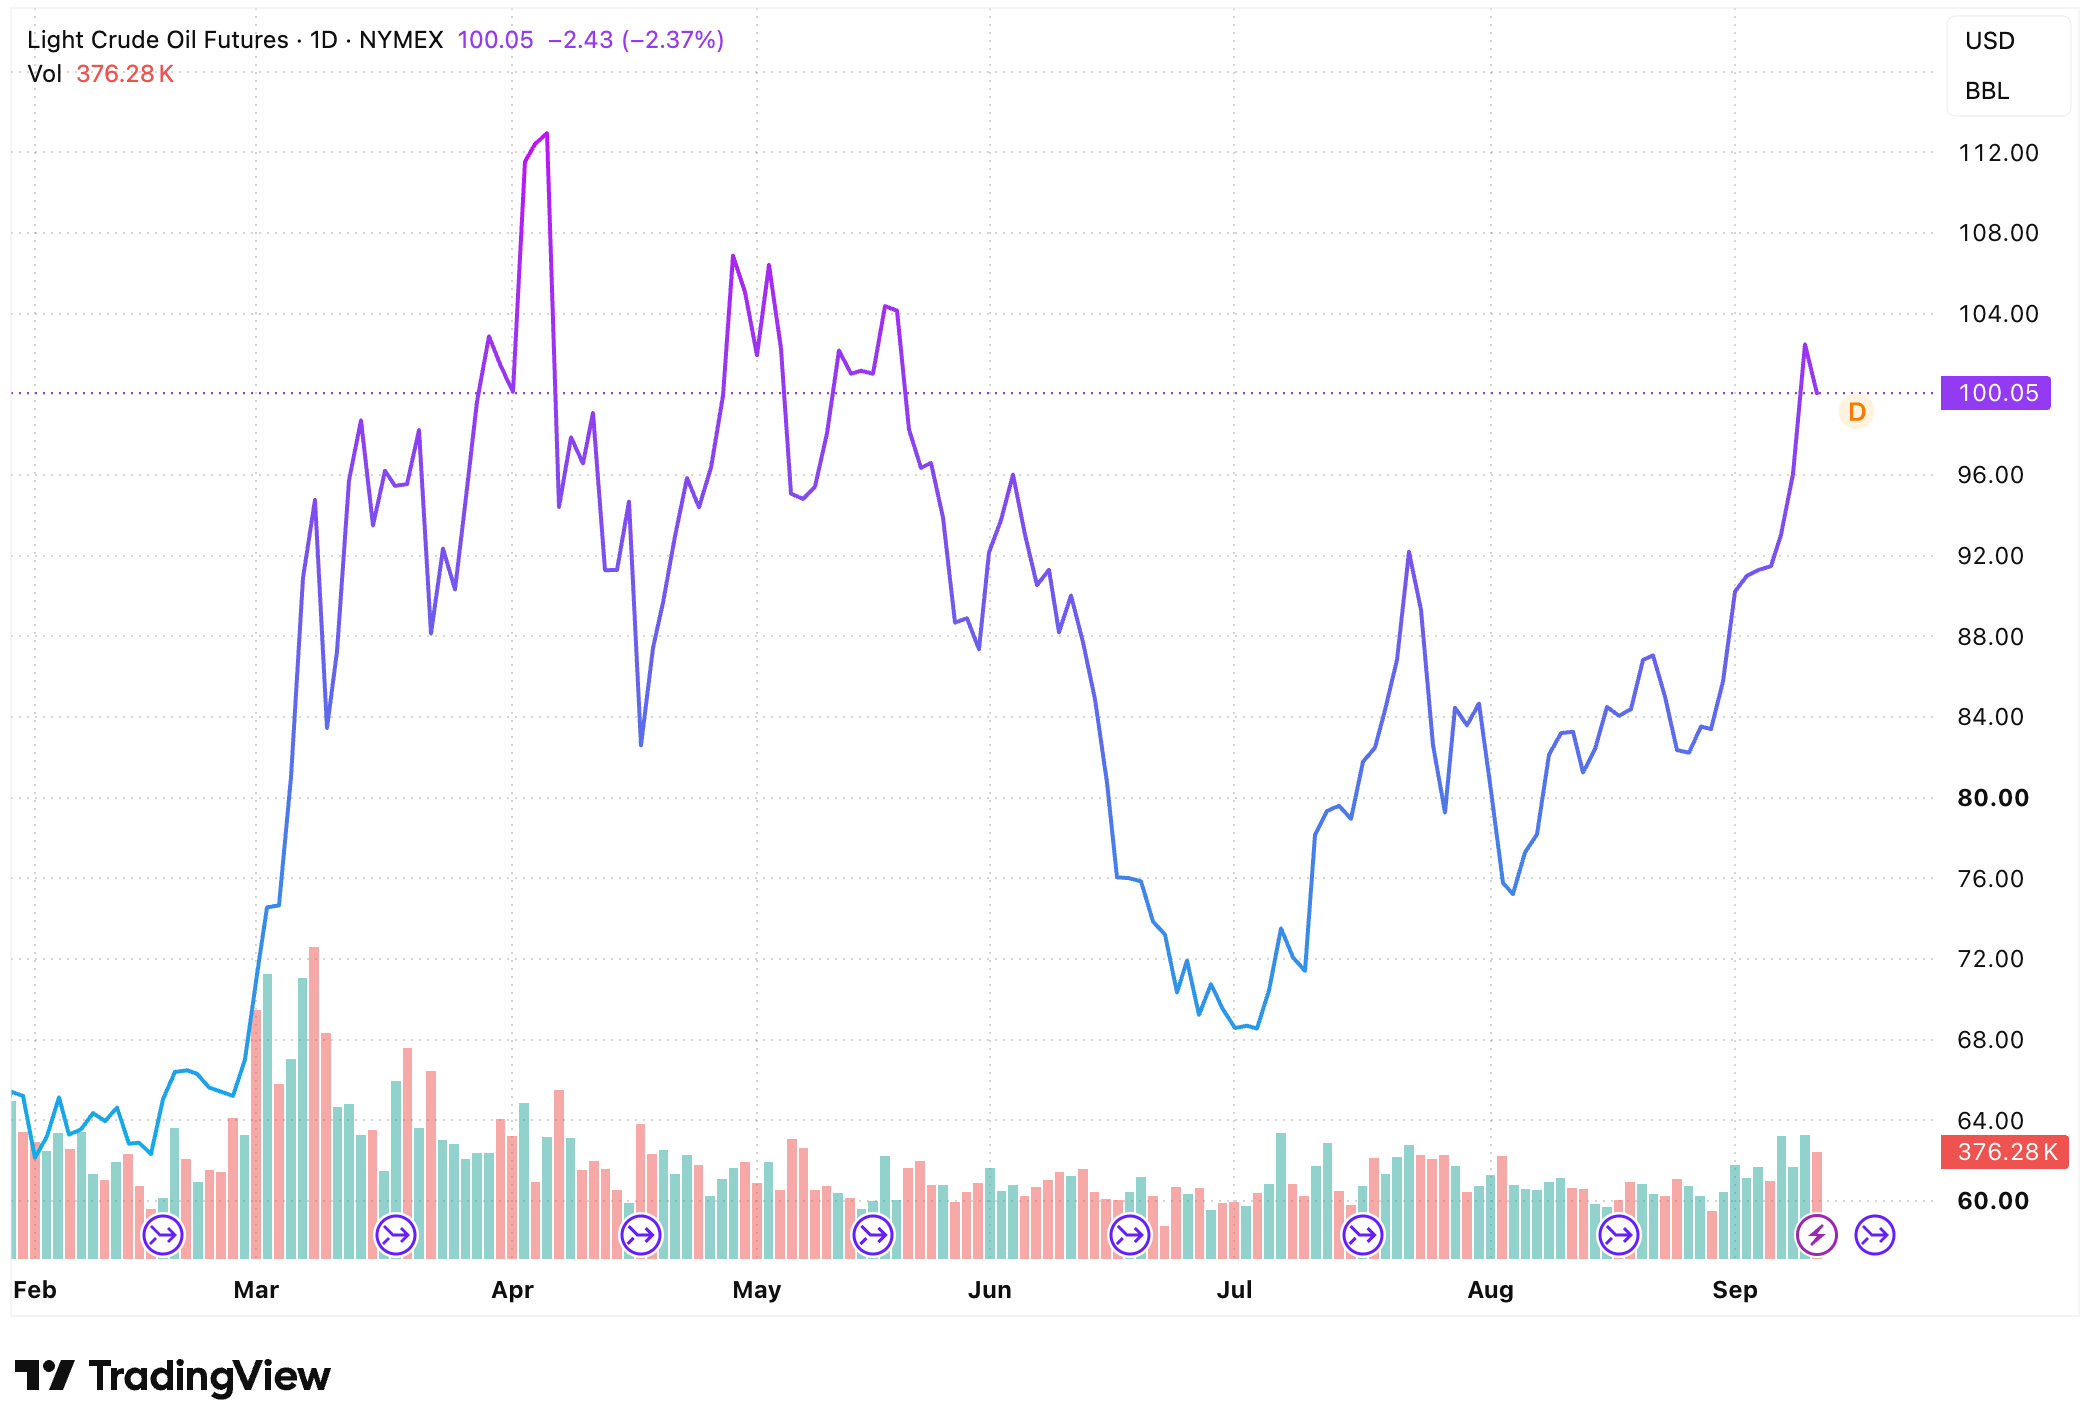
VIX는 아람코 피격 여파로 주중 크게 출렁였지만 금요일 CPI가 예상에 부합하며 17.84로 진정됐고(출처: CNBC, .VIX 시세; CNBC, 'Fear gauge' VIX attracts hedges in historically volatile season), Fear & Greed 지수는 전주 42(공포)에서 35(공포)로 한 단계 더 후퇴했습니다(출처: MacroMicro, CNN Fear and Greed Index). 유가는 미·이란 확전과 사우디 아람코 정유시설 피격 우려에 WTI가 주간 약 +9.37%(91.48달러→100.05달러) 급등했는데요, 목요일 장중 6%대 폭등 이후 금요일엔 이란의 오만 회담설에 2.37% 반락했지만 100.05달러로 100달러선은 지켜내며 마감했죠(출처: EnergyNow, Oil Ends Week Above $100 Despite Friday Pullback as Middle East Supply Crisis Drives Big Weekly Gain). 원/달러 환율은 반도체 수출 훈풍과 외국인 매수세에 1,350.4원에서 1,341.25원으로 원화가 추가 강세를 보였습니다(출처: Investing.com, USD/KRW).
이번 주는 9월 FOMC가 워시 의장 취임 후 첫 실질적 금리 결정을 내리는 최대 승부처입니다.
이번 주 미국은 화요일 ADP 주간 고용·엠파이어스테이트 지수, 수요일 8월 소매판매·산업생산·수출입물가에 이어 같은 날 오후 2시(현지시간) FOMC 금리 결정과 새 점도표가 발표되고, 목요일엔 8월 주택착공·필라델피아 연은 지수·신규 실업수당 청구가 이어집니다(출처: TradingKey, The Week Ahead: September FOMC Rate Decision and Dot Plot Ahead). 인상 베팅이 이미 79.5%까지 올라온 만큼(출처: Federal News Network, Rate Hike Coming in September? Prediction Markets for Next Fed Decision), 이번 주는 인상 여부 자체보다 워시 의장이 기자회견에서 제시할 향후 경로와 점도표 상단 수정 폭이 더 중요한 변수로 꼽히죠.
▲ 상승 시나리오
FOMC가 25bp 인상을 단행하되 점도표에서 추가 인상 경로를 제한적으로만 열어둔다면, "불확실성 해소"로 받아들여지며 정유·반도체 양쪽에서 순환매가 이어질 수 있습니다.
▼ 하락 시나리오
반대로 워시 의장이 예상보다 매파적인 점도표·코멘트를 내놓거나 소매판매·산업생산이 예상을 웃돌아 인플레 우려를 재점화한다면, 10년물 금리가 5%대에 재진입하며 코스닥 성장주와 나스닥 밸류에이션 부담이 동시에 커질 가능성이 있습니다.
포지셔닝 시사점
FOMC 결과 확인 전까지는 방향성 베팅보다 변동성 관리에 무게를 두는 편이 낫겠죠. 유가 급등의 직접 수혜를 받는 정유·에너지 대형주는 당분간 모멘텀을 이어갈 수 있지만, 오만 협상 등 지정학 리스크의 완화 신호가 나올 경우 되돌림 폭도 클 수 있어 분할 대응이 유효해 보입니다.
Key Charts
Fig 1: KOSPI — 6,687 → 6,995 → 7,052 → 6,910, 33거래일 만의 7000 탈환과 되밀림
source: tradingview.com
Fig 2: WTI 원유 — 사우디 아람코 피격 우려에 주간 약 +9.37%, 100달러선 지켜내며 마감
source: tradingview.com
투자테마 스포트라이트
유가 100달러 시대의 승자 — 정유·에너지주 재조명
미·이란 확전과 사우디 아람코 정유시설 피격이 유가를 100달러 안팎까지 밀어올리면서, 정유·에너지주가 한 달 새 시장 평균의 두 배 넘는 수익률을 기록하고 있습니다.
8월 7일부터 9월 9일까지 한 달간 SK이노베이션이 27.6%, GS가 23.5%, S-Oil이 20.6% 오르며 같은 기간 코스피 평균 상승률 12.0%를 크게 웃돌았는데요(출처: 아주경제, 유가 100달러 돌파…원유 ETN vs 정유주 뭘 살까?). 정유주는 원유를 3~4개월치 재고로 보유하다 보니, 유가가 오를 때 낮은 가격에 사둔 원유가 원가로 반영되고 판매가는 현재의 높은 가격을 따라가는 '래깅 효과'로 정제마진이 확대되는 구조죠. 미국에서도 지난 7월 이후 정제마진 벤치마크인 3-2-1 크랙 스프레드가 사상 최고치 행진을 이어온 가운데, 저재고·중동 공급 우려가 이번 확전 국면에서 다시 부각되며 마라톤 페트롤리엄·필립스66·발레로 등을 담은 XLE(에너지 섹터 ETF)에 관심이 쏠리고 있습니다(출처: Reuters via Yahoo Finance, US refiner margins hit new records as fuel shortage concerns grow). 다만 골드만삭스는 확전이 지속될 경우 브렌트유가 120달러까지 오를 수 있다고 전망하는 한편(출처: 메트로서울, 이란 전쟁이 밀어올린 정유주, 한 달 새 20%대 급등), 이는 역설적으로 정유주의 추가 상승 여력이자 인플레 재점화 리스크라는 양면성을 안고 있습니다.
관련 유망 ETF/종목:
- XLE (Energy Select Sector SPDR): 엑슨모빌·셰브런·코노코필립스 등을 담아 유가 상승과 정제마진 확대의 직접 수혜가 기대됩니다.
- S-Oil / SK이노베이션: 국내 정유 대표주로 최근 한 달 20%대 상승, 고유가 국면의 국내 대표 수혜주로 꼽힙니다.
리스크 요인: 이란-걸프국 오만 협상 등 지정학 리스크가 완화되면 유가 되돌림과 함께 정유주 조정이 빠르게 나타날 수 있고, 고유가 장기화는 역으로 소비·물가 부담을 키워 FOMC의 매파적 대응을 부추길 수 있습니다.
매크로 대시보드
지난 주 주요 변화
| 지표명 | 수치 | 이전 대비 변화 | 해석 |
|---|---|---|---|
| 코스피 | 6,909.91 | 6,687.21 → 6,909.91 (+3.33%) | 33거래일 만에 7000 탈환 후 되밀림 |
| 코스닥 | 820.64 | 813.50 → 820.64 (+0.88%) | 코스피보다 변동성 컸음 |
| S&P 500 | 7,656.98 | 주간 -0.8% | 나흘 하락 후 금요일 반등, 주간은 약세 |
| 나스닥 컴포짓 | 26,333.04 | 주간 -0.7% | CPI 안도감에 금요일 급반등 |
| 다우존스 | 52,573.29 | 주간 -1.6% | 4거래일 연속 하락 후 반등 |
| 9월 금리 인상 베팅 | 약 80% | 58% → 약 80% | CPI·PPI 서프라이즈에 급등 |
| WTI 원유 | 100.05달러 | 91.48달러 → 100.05달러 (+9.37%) | 아람코 피격 우려로 100달러선 지켜내며 마감 |
| 원/달러 | 1,341.25원 | 1,350.4원 → 1,341.25원 (-0.68%) | 반도체 수출 훈풍에 원화 강세 지속 |
| Fear & Greed | 35(공포) | 42(공포) → 35(공포) | 센티먼트 추가 냉각 |
이번 주 주목할 이벤트
✔︎ 8월 소매판매·산업생산 (9월 16일 수요일): FOMC 결정 직전 발표되는 실물경기 체크포인트.
✔︎ 9월 FOMC 금리 결정·점도표 (9월 16일 수요일): 워시 의장 취임 후 첫 실질적 결정, 이번 주 최대 변수.
✔︎ 8월 주택착공·필라델피아 연은 지수 (9월 17일 목요일): FOMC 이후 시장 반응을 가늠할 후속 지표.
※ 본 글은 생성형 AI의 분석을 기반으로 작성되었습니다.
※ 본 투자 시황 리포트는 정보 제공 목적으로 작성되었으며, 특정 투자상품에 대한 매매 권유나 투자 조언으로 해석되어서는 안 됩니다. 투자의 최종 판단과 그에 따른 책임은 투자자 본인에게 있습니다.


