


WEEKLY GLOBAL MARKET REPORT
"미·일 동시 금리 인상에도 코스피는 버텼다…국채금리 2007년來 최고, 추석 앞두고 3거래일 승부"
지난 주 미 연준과 일본은행이 사흘 간격으로 나란히 금리를 올리며 이례적인 동시 긴축 국면이 열렸지만, 코스피는 3.26% 급락 후 2.66% 반등하는 롤러코스터 끝에 낙폭을 거의 되돌렸습니다. 이번 주는 추석 연휴로 국내 증시가 사흘만 열리는 가운데, 미·중 정상회담과 PMI 지표가 그 짧은 거래일의 방향을 가릅니다.
지난 주는 미·일이 나란히 금리를 올렸는데도 코스피가 낙폭을 거의 되돌린, 긴축 동조화 속 이변의 한 주였습니다.
주요 지수 동향
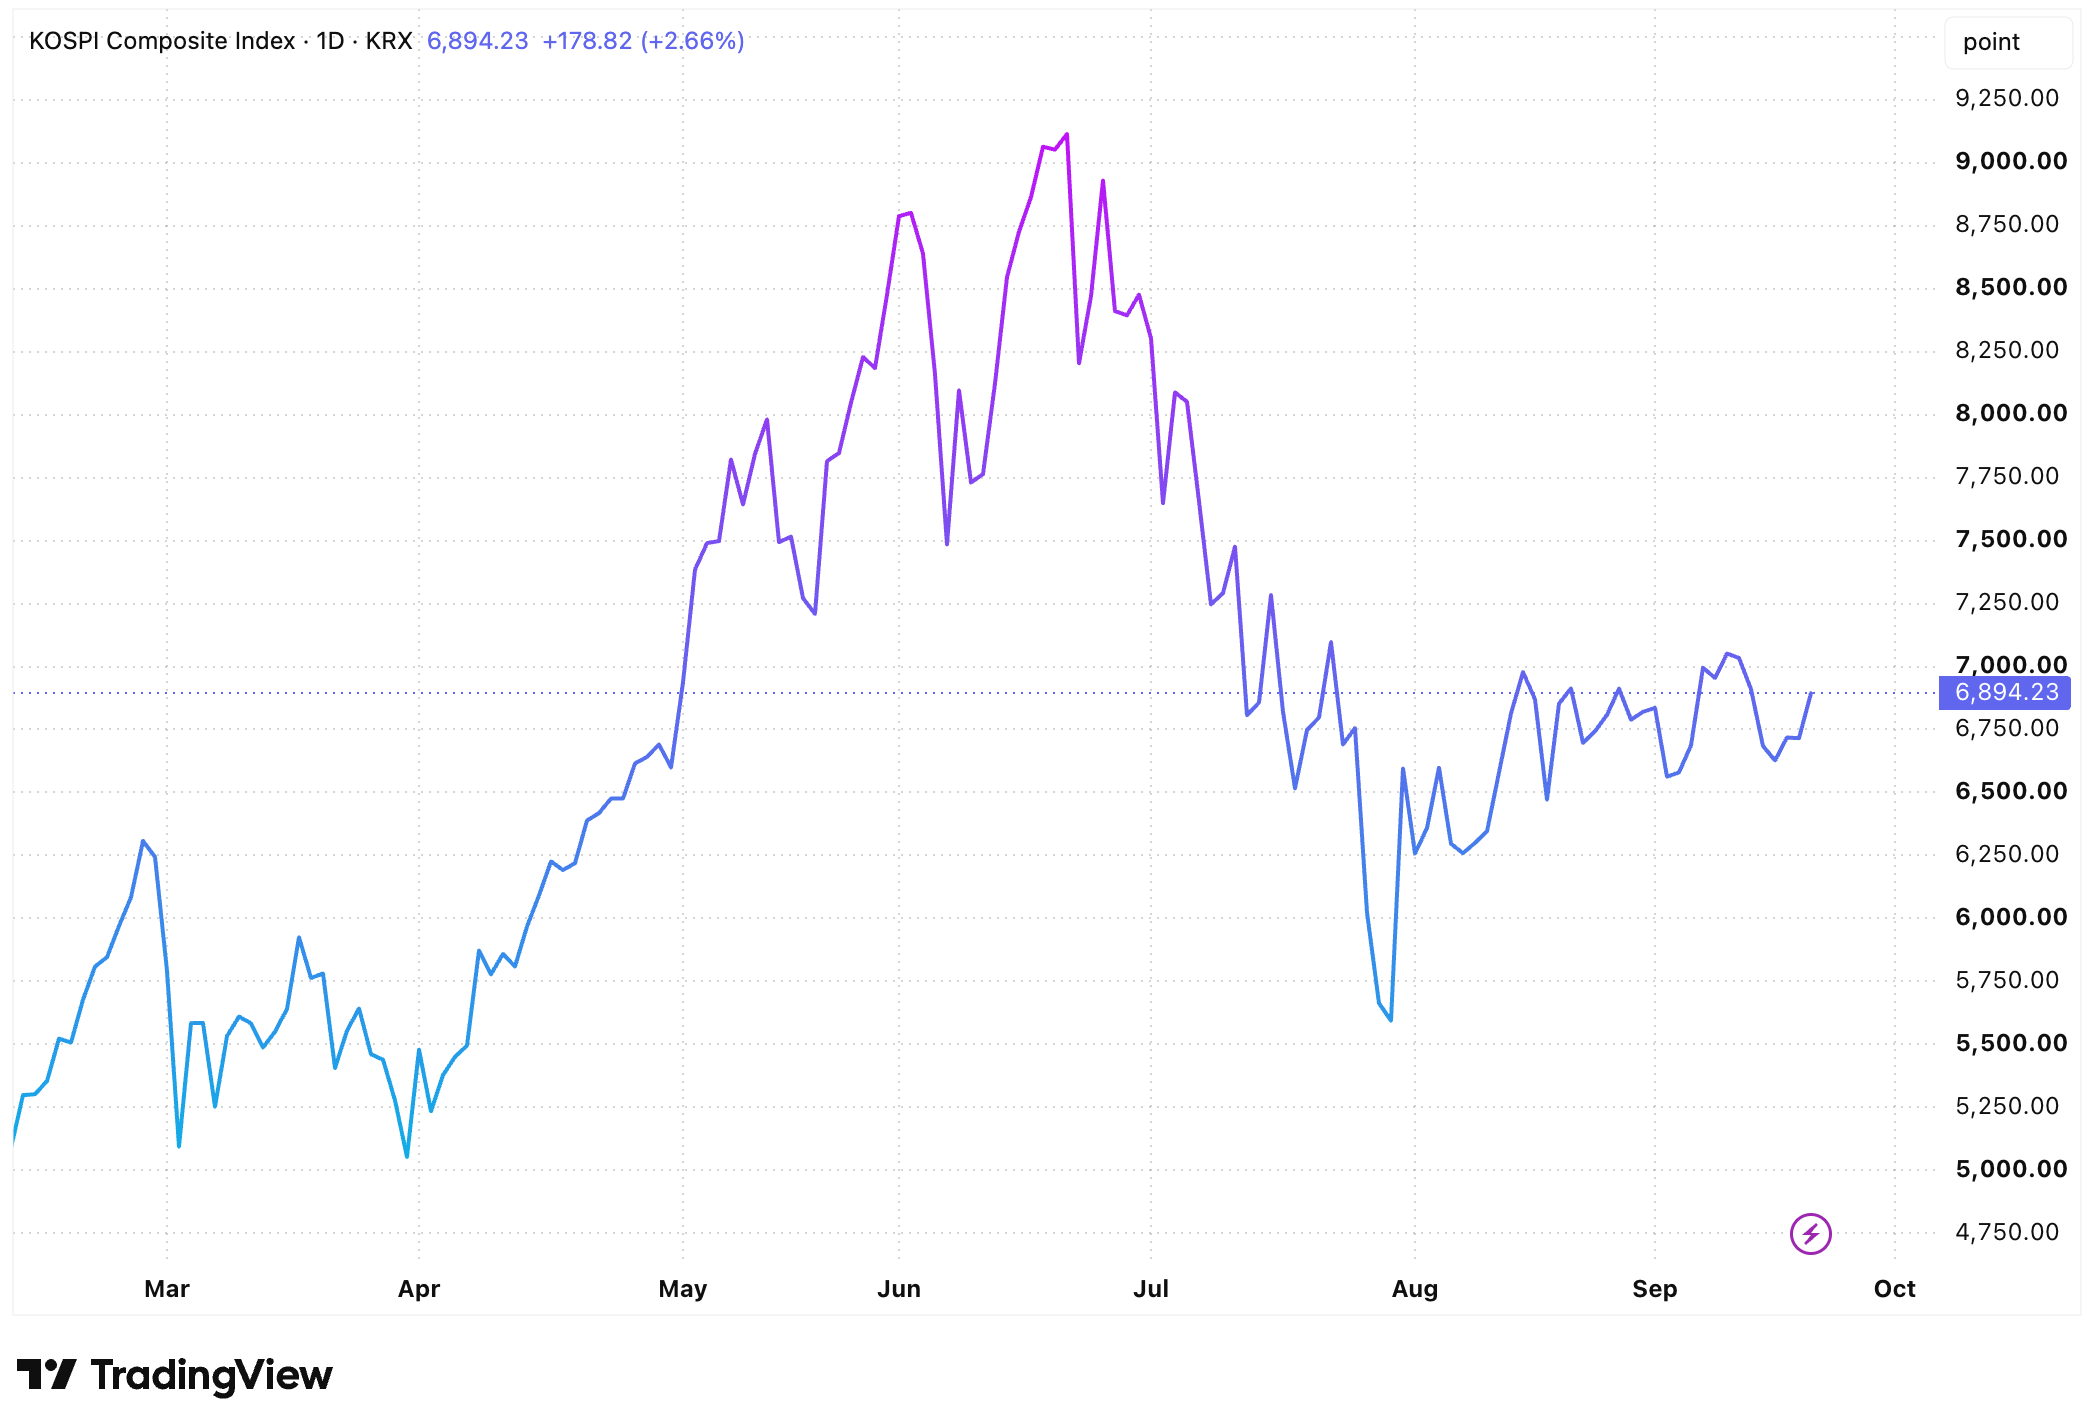
9월 14일 월요일, 전주 금요일 발표된 미 CPI·PPI 서프라이즈 여파가 본격 반영되며 코스피가 225.54포인트(3.26%) 급락한 6,684.37로 한 주를 시작했습니다(출처: 아시아경제, 코스피, 225.54P 내린 6684.37 마감). 코스닥도 1.69% 밀린 806.79로 동반 조정을 받았는데요. 화요일엔 대형주 수급 공방 속에 57.11포인트(0.85%) 추가로 밀린 6,627.26까지 내려앉으며 이번 하락이 하루짜리가 아님을 확인시켰습니다(출처: 위키트리, 코스피 6627.26 마감…대형주 수급 대결 승자는?).
진짜 변곡점은 수요일이었죠 — 미 연준이 25bp 인상을 단행하며 기준금리를 3.50~3.75%에서 3.75~4.00%로 올렸음에도, "예정된 인상"이라는 안도감 속에 삼성전자·SK하이닉스가 각각 2.01%, 4.08% 뛰며 코스피를 90.71포인트(1.37%) 끌어올린 6,717.97로 마감시켰습니다(출처: 머니투데이, 반도체가 이끈 반등…FOMC 앞두고 경계심리 여전; CNBC, Fed rate decision September 2026). 이번 인상은 2023년 7월 이후 3년 2개월 만의 첫 인상으로, 12대0 만장일치였고 워시 의장은 "물가 목표 2%로의 더 신속한 복귀"를 다짐했는데요(출처: Yahoo Finance, Fed meeting live updates). 목요일엔 방산·우주항공 테마가 지수 흐름과 별개로 폭발했지만 코스피 자체는 2.56포인트(0.04%) 내린 6,715.41로 숨 고르기를 했고(출처: 네이트뉴스, 코스피, 0.04% 내린 6,715.41 마감), 금요일엔 외국인이 8거래일 만에 순매수로 전환하고 기관까지 가세하며 대형 반도체주 강세에 힘입어 178.82포인트(2.66%) 급등한 6,894.23으로 한 주를 마쳤습니다(출처: Seoul Economic Daily, KOSPI Closes Up 2.66% at 6,894.23).
결과적으로 코스피는 주간 -0.23%(6,909.91→6,894.23)에 그쳐 3.26% 급락분을 사실상 되돌렸고, 코스닥은 827.12로 +0.79% 오르며 오히려 코스피보다 견조했습니다(출처: 아시아경제, 연휴 앞두고 강화될 경계심리 속 코스피 반등 시도 예상). 미국 증시는 온도차가 뚜렷했는데요 — S&P500 주간 -0.1%(7,650.50), 나스닥 +0.7%(26,522.55)로 선방한 반면, 다우는 -1.7%(51,682.64)로 3월 이후 최악의 주간 낙폭을 기록했습니다(출처: TheStreet, Stock Market Today (Sept. 18, 2026); CNBC, Dow falls Friday and posts worst week since March). 같은 수요일 일본은행도 정책금리를 1.00%에서 1.25%로 0.25%포인트 인상했는데, 이는 1995년 이후 31년 만의 최고 수준이자 지난 6월 이후 석 달 만의 추가 인상이었습니다(출처: 아시아경제, 일본은행 기준금리 1.25%로 인상…추가 인상 기조 재확인).
기술적 분석
코스피는 6,910 → 6,684 → 6,627 → 6,718 → 6,715 → 6,894로 이어지는 V자형 등락 속에 6,600선을 단기 지지선, 6,900선을 저항선으로 재확인했습니다.
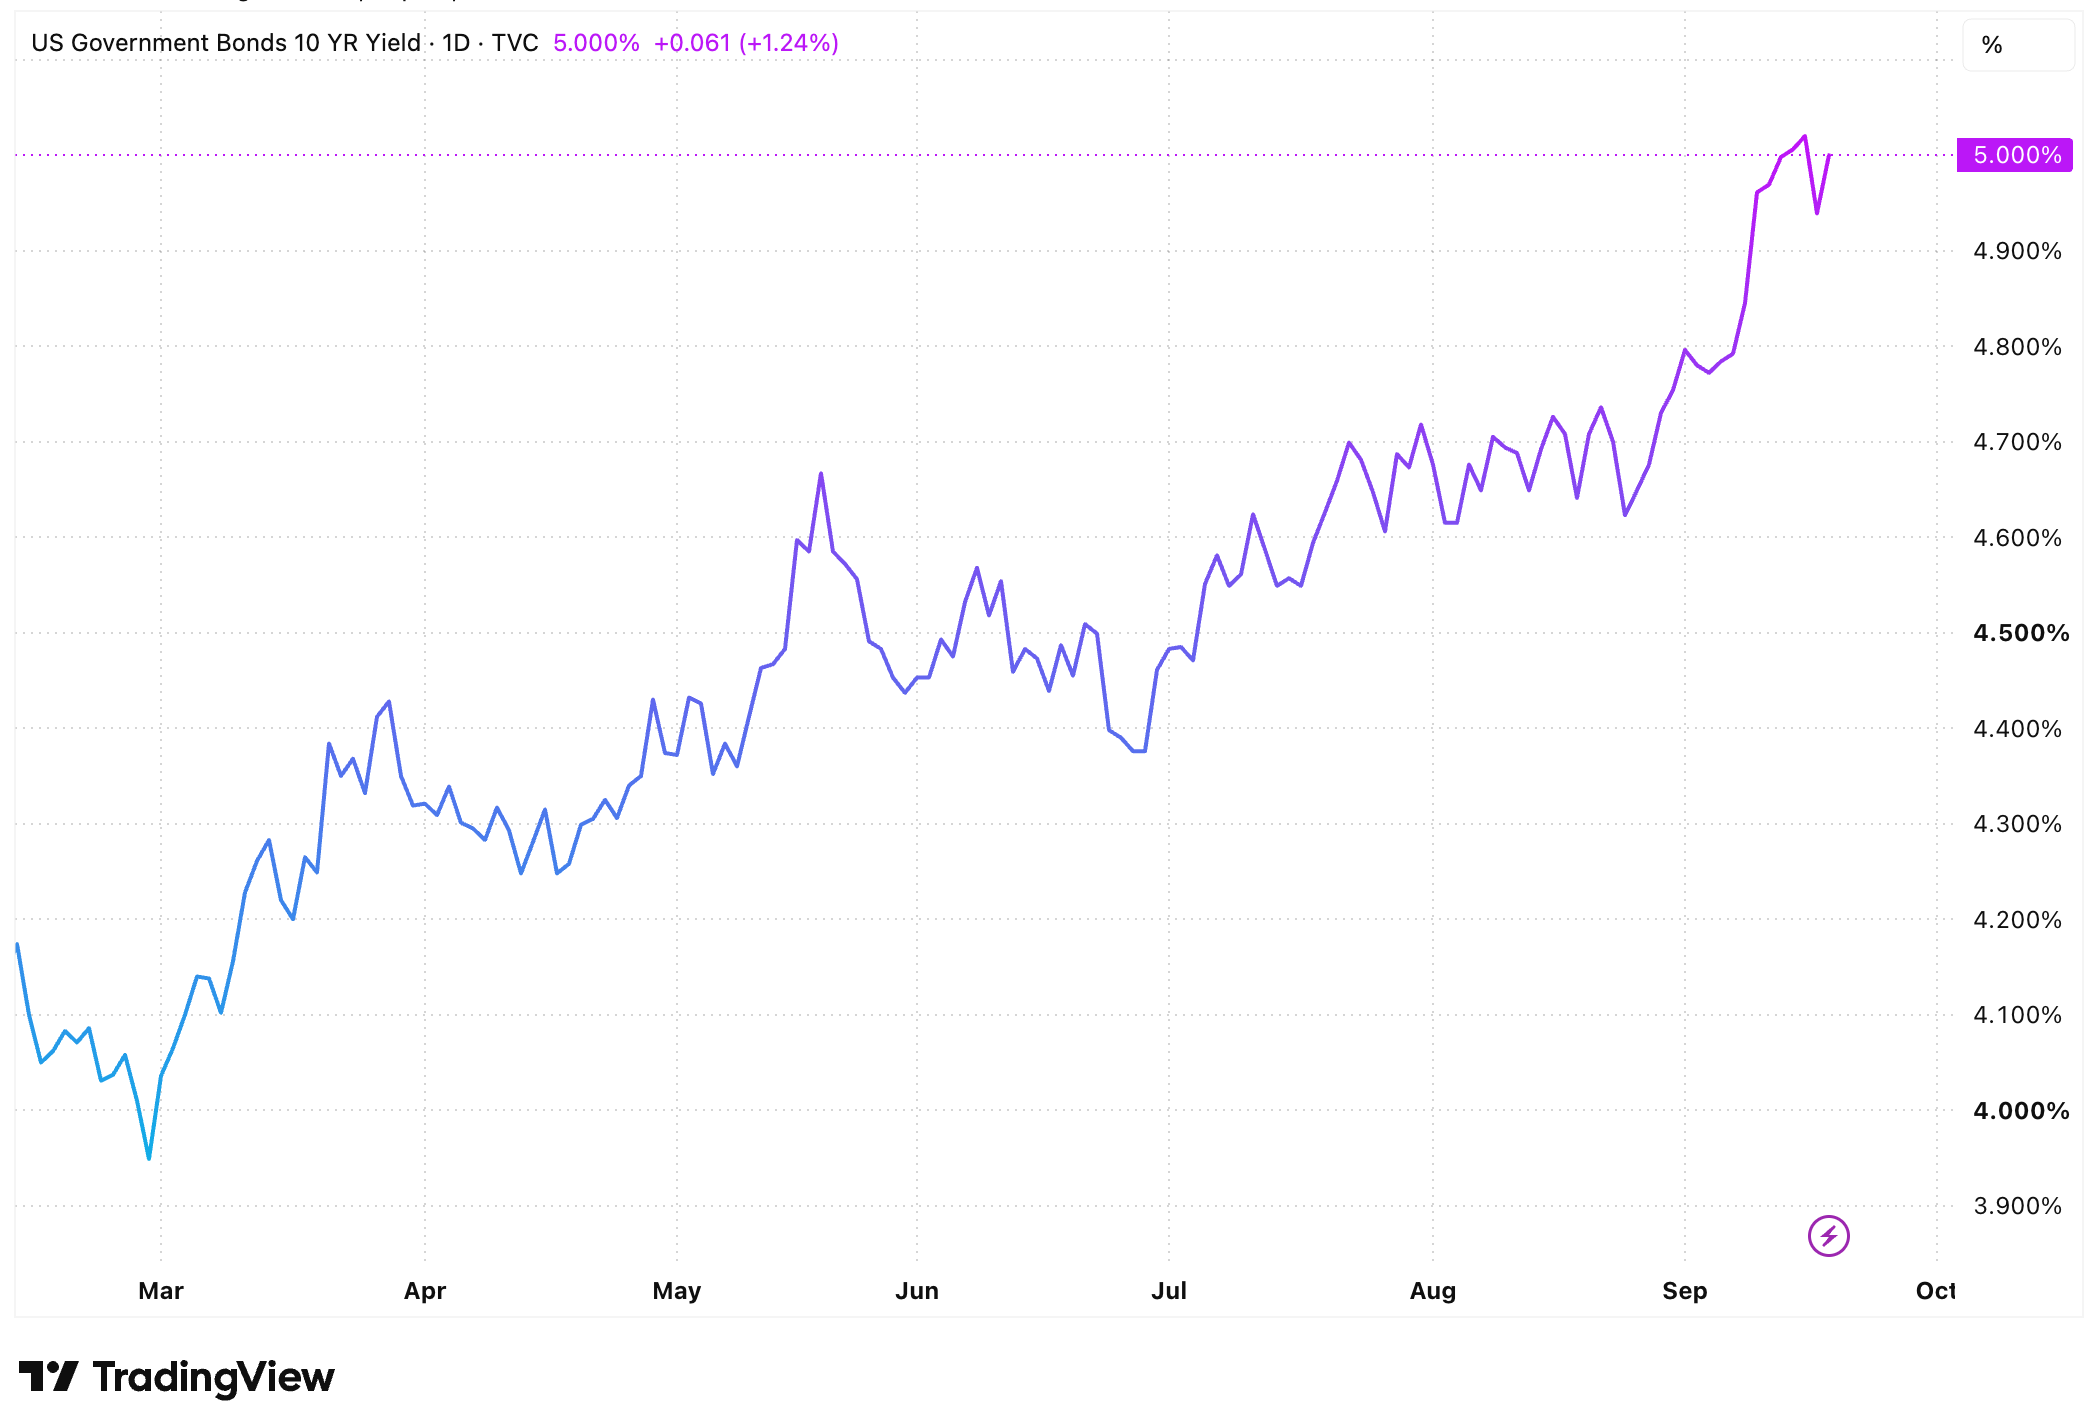
미 10년물 국채금리는 FOMC 발표를 앞두고 장중 한때 5.04%까지 치솟으며 2007년 이후 최고치를 찍었지만, 종가 기준으로는 화요일 5.00%, 수요일(FOMC 당일) 5.01%에 그쳤습니다. 목요일엔 8bp 반락한 4.94%로 내려앉았다가, 금요일 다시 7bp 오른 5.00%로 마감하며 한 주를 마쳤는데요(출처: TradingEconomics, US 10-Year Treasury Yield Rebounds; 미 재무부 Daily Treasury Par Yield Curve).
VIX는 FOMC 전날인 화요일 17.71까지 오른 뒤 결과 확인 후 빠르게 꺾여 금요일 14.81로 마감, 전주 17.84 대비 뚜렷이 진정됐습니다(출처: StreetStats, VIX & MOVE Volatility).
Fear & Greed 지수는 35(공포)에서 28(공포)로 한 단계 더 후퇴했는데요(출처: MacroMicro, CNN Fear and Greed Index), 지수 자체는 반등했지만 투자자 심리는 여전히 조심스러운 상태임을 보여줍니다.
유가는 사우디 송유관 차질 우려에 WTI가 화요일 배럴당 106달러까지(4개월 최고치) 치솟았다가 금요일 100.30달러로 되밀리며 주간 기준으로는 지난주 100.05달러 대비 약보합 수준에 그쳤는데요(출처: 오일프라이스, WTI Crude Oil Futures).
원/달러 환율은 미 금리 인상 여파로 원화 약세가 뚜렷했는데요, 1,341.25원에서 1,383.30원까지 주간 약 +3.13% 올랐습니다(출처: 머니투데이, 원/달러 환율, 1.1원 오른 1383.3원).
이번 주는 추석 연휴로 국내 증시가 사흘만 열리는 가운데, 미·중 정상회담이 그 짧은 거래일의 방향을 가릅니다.
이번 주 국내 증시는 21일 9월 1~20일 수출 지표로 문을 열고, 22일 리치몬드 연은 제조업지수, 23일 S&P글로벌 9월 제조업·서비스업 PMI 예비치를 거쳐, 24~27일 추석 연휴로 사흘(월~수)만 거래하고 휴장에 들어갑니다(출처: 아시아경제, [연휴 앞두고 강화될 경계심리]). 공교롭게도 국내 증시가 쉬는 24일, 트럼프 대통령과 시진핑 주석이 워싱턴에서 정상회담을 갖고 관세 휴전 연장·AI 규제·중동전쟁 대응·희토류·대만 문제를 논의할 예정인데요(출처: 서울신문, 트럼프-시진핑 세기의 회담), 이 회담 결과는 국내 증시가 문을 닫은 사이 뉴욕 증시에 먼저 반영될 전망이죠. NH투자증권은 이번 주 코스피 예상 밴드로 6,400~7,500선을 제시했습니다(출처: 아시아경제).
▲ 상승 시나리오
미·중 정상회담에서 관세 휴전 연장 등 우호적 신호가 나오고 PMI가 예상 범위에서 나온다면, "긴축 발작이 아닌 불확실성 해소"로 받아들여지며 반도체·방산 중심의 순환매가 이어질 수 있습니다.
▼ 하락 시나리오
반대로 정상회담에서 대만·희토류 문제로 마찰이 부각되거나 이번 주 예정된 다수의 연준 인사 발언이 매파적으로 쏠린다면, 국내 증시가 휴장 중인 목·금 사이 뉴욕발 변동성이 다음 개장일 갭으로 고스란히 반영될 위험이 있습니다.
포지셔닝 시사점
사흘짜리 단축장인 데다 휴장 기간 해외 이벤트 리스크를 그대로 떠안는 구조인 만큼, 대신증권은 "연휴 전 변동성 확대는 비중확대 기회"라는 의견을 냈는데요. 다만 유동성 자체가 얇아지는 구간인 만큼 방향성 베팅보다는 분할 대응이 유효해 보입니다.
Key Charts
Fig 1: KOSPI — 6,910 → 6,684 → 6,627 → 6,718 → 6,715 → 6,894, 미·일 동시 긴축 속 V자 롤러코스터
source: tradingview.com
Fig 2: 미국 10년물 국채금리 — 장중 5.04%(2007년來 최고) 터치 후 화~금 5.00%대 안팎 등락 마감
source: tradingview.com
투자테마 스포트라이트
스페이스X發 훈풍이 밀어올린 방산·우주항공주
스페이스X의 스타십 시험비행 기대감이 국내 우주항공·방산주 전반으로 번지며, 지수 자체는 숨 고르기를 하던 9월 17일 하루 만에 상한가 종목까지 속출했습니다.
비츠로테크가 가격제한폭(+30.00%)까지 치솟았고 나라스페이스테크놀로지도 +29.92% 급등, 한화시스템 +13.08%, HD현대중공업도 +6.02% 오르며 방산·조선·우주항공 테마가 그날 장을 완전히 지배했는데요(출처: 이투데이, 스타십 기대에 우주항공株 강세). 같은 날 센서뷰·켄코아 등 중소형 방산주도 두 자릿수 급등세를 보이며 테마의 폭이 대형주를 넘어 확산됐습니다(출처: CBC뉴스, 방산주 강세 확산). 흥미로운 대목은 이날 뉴욕 증시가 FOMC 여파로 하락(-1.21%)했음에도 국내 방산·우주항공 테마는 이에 아랑곳하지 않고 독자적인 랠리를 펼쳤다는 점인데요, 민간 우주산업 성장에 대한 기대가 거시 이벤트보다 앞선 셈이죠. 여기에 9월 1~10일 반도체 수출이 전년 대비 270.1% 급증해 전체 수출의 47.1%를 차지하며 역대 최대 기록을 새로 쓴 점도(출처: Seoul Economic Daily, Korea's Early-September Exports Hit Record) 금요일 반도체 대형주 반등과 맞물려 투심을 지지했습니다.
관련 유망 ETF/종목:
- ITA (iShares U.S. Aerospace & Defense ETF): 록히드마틴·RTX 등 미 방산 대형주를 담아 글로벌 방산 투자 확대의 직접 수혜가 기대됩니다.
- 한화시스템: 국내 방산·우주항공 대표주로, 9월 17일 하루 13% 넘게 급등하며 테마 랠리를 주도했습니다.
리스크 요인: 스타십 시험비행 등 이벤트 성과가 기대에 못 미치면 단기 테마성 급등분이 빠르게 되돌려질 수 있고, 방산 수출 계약이 실제 매출로 이어지기까지는 시차가 있어 밸류에이션 부담도 상존합니다.
매크로 대시보드
지난 주 주요 변화
| 지표명 | 수치 | 이전 대비 변화 | 해석 |
|---|---|---|---|
| 코스피 | 6,894.23 | 6,909.91 → 6,894.23 (-0.23%) | 3.26% 급락분을 금요일 반등으로 대부분 회복 |
| 코스닥 | 827.12 | 820.64 → 827.12 (+0.79%) | 코스피보다 견조, 반도체 강세 |
| S&P 500 | 7,650.50 | 주간 -0.1% | FOMC 소화하며 보합권 마감 |
| 나스닥 컴포짓 | 26,522.55 | 주간 +0.7% | 반도체 강세에 견조한 흐름 |
| 다우존스 | 51,682.64 | 주간 -1.7% | 3월 이후 최악의 주간 낙폭 |
| 미국 기준금리 | 3.75~4.00% | 3.50~3.75%→3.75~4.00% (+25bp) | 2023년 7월 이후 첫 인상, 12대0 만장일치 |
| 일본 기준금리 | 1.25% | 1.00%→1.25% (+25bp) | 31년 만에 최고 수준, 7대2 인상 |
| 미 10년물 국채 | 5.00% | 4.96%→5.00% (장중 5.04% 터치, +4bp) | 목요일만 4.94%로 반락, 금요일 재상승해 2007년來 최고권 마감 |
| WTI 원유 | 100.30달러 | 100.05달러→100.30달러 (약보합) | 사우디 송유관 차질에 주중 106달러까지 급등 후 반락 |
| 원/달러 | 1,383.30원 | 1,341.25원→1,383.30원 (+3.13%) | 미 금리 인상 여파로 원화 약세 뚜렷 |
| Fear & Greed | 28(공포) | 35(공포)→28(공포) | 센티먼트 추가 냉각 |
이번 주 주목할 이벤트
✔︎ 미·중 정상회담 (9월 24일 목요일, 워싱턴D.C.): 관세 휴전 연장·AI 규제·대만 문제 등 핵심 의제, 국내 증시 휴장 중 결과 반영.
✔︎ 추석 연휴 (9월 24일~27일): 국내 증시 월~수 사흘만 거래 후 휴장, 유동성 저하 구간 변동성 주의.
✔︎ S&P글로벌 9월 PMI 예비치 (9월 23일 수요일): 제조업·서비스업 경기 모멘텀 재확인.
※ 본 글은 생성형 AI의 분석을 기반으로 작성되었습니다.
※ 본 투자 시황 리포트는 정보 제공 목적으로 작성되었으며, 특정 투자상품에 대한 매매 권유나 투자 조언으로 해석되어서는 안 됩니다. 투자의 최종 판단과 그에 따른 책임은 투자자 본인에게 있습니다.


