


WEEKLY GLOBAL MARKET REPORT
"국채 10년물 5.17%, 19년 만의 최고…그런데 나스닥은 2% 올랐다 — 마이크론·고용지표가 가를 '금리 vs AI' 줄다리기"
미 10년물 국채금리가 2007년 이후 최고치로 치솟았지만, 반도체·빅테크가 지수를 떠받치며 S&P500·나스닥·코스피가 나란히 주간 상승으로 마감했습니다. 이번 주는 마이크론 실적과 PCE·고용지표가 "금리 충격을 AI 실적이 계속 이겨낼 수 있는가"라는 질문에 답을 내놓습니다.
지난 주는 금리가 19년 만의 고점을 찍었는데도 지수는 오른, 소수 대형주가 버틴 한 주였습니다.
주요 지수 동향
S&P500은 7,650.50에서 7,743.41로 주간 +1.21%, 나스닥 종합지수는 26,522.55에서 27,068.72로 +2.06% 올랐습니다(출처: Yahoo Finance, Stock Market News for Sep 18, 2026; TheStreet, Stock Market Today (Sept. 25, 2026)). 다우도 51,828.62로 +0.28%를 기록하며 3주 연속 하락을 끊었죠(출처: Yahoo Finance, Dow, S&P 500, Nasdaq notch weekly wins). 다만 속을 들여다보면 온도차가 큽니다. 동일가중 S&P500은 오히려 0.6% 내렸고, 유틸리티·리츠·금융처럼 금리에 민감한 업종이 약세를 주도했는데요(출처: Fear-Price, Sep 21 to 25 Weekly Review).
분기점은 수요일이었죠. S&P글로벌 9월 PMI가 예상보다 뜨겁게 나오고 5년물 국채가 2007년 이후 처음 5%를 넘자 S&P500이 0.75% 밀린 7,706.03으로 마감했습니다(출처: TheStreet, Stock Market Today (Sept. 23, 2026)).
국내 증시는 추석 연휴 전 사흘만 열렸는데, 코스피는 21일 삼성전자 강세에 7,007.72로 7,000선을 되찾은 뒤(출처: 아시아경제, 코스피, 113.49P 오른 7007.72 마감) 23일 7,080.92로 마감해 주간 +2.71%를 기록했습니다. 코스닥도 844.48로 +2.10%였고요(출처: 머니투데이, 연휴 직전 코스피 7080대 마감).
기술적 분석
S&P500은 산출 기관별로 7,630~7,670선에 형성된 50일 이동평균선 위에서 움직이며 단기 추세를 지켰고, 200일선(7,200선 안팎)과의 거리도 넉넉합니다(출처: Investing.com, S&P 500 Technical Analysis). 수요일 저점 부근인 7,700선이 1차 지지선이고, 금요일 종가 바로 위 7,750~7,770선이 넘어야 할 저항대로 보입니다.
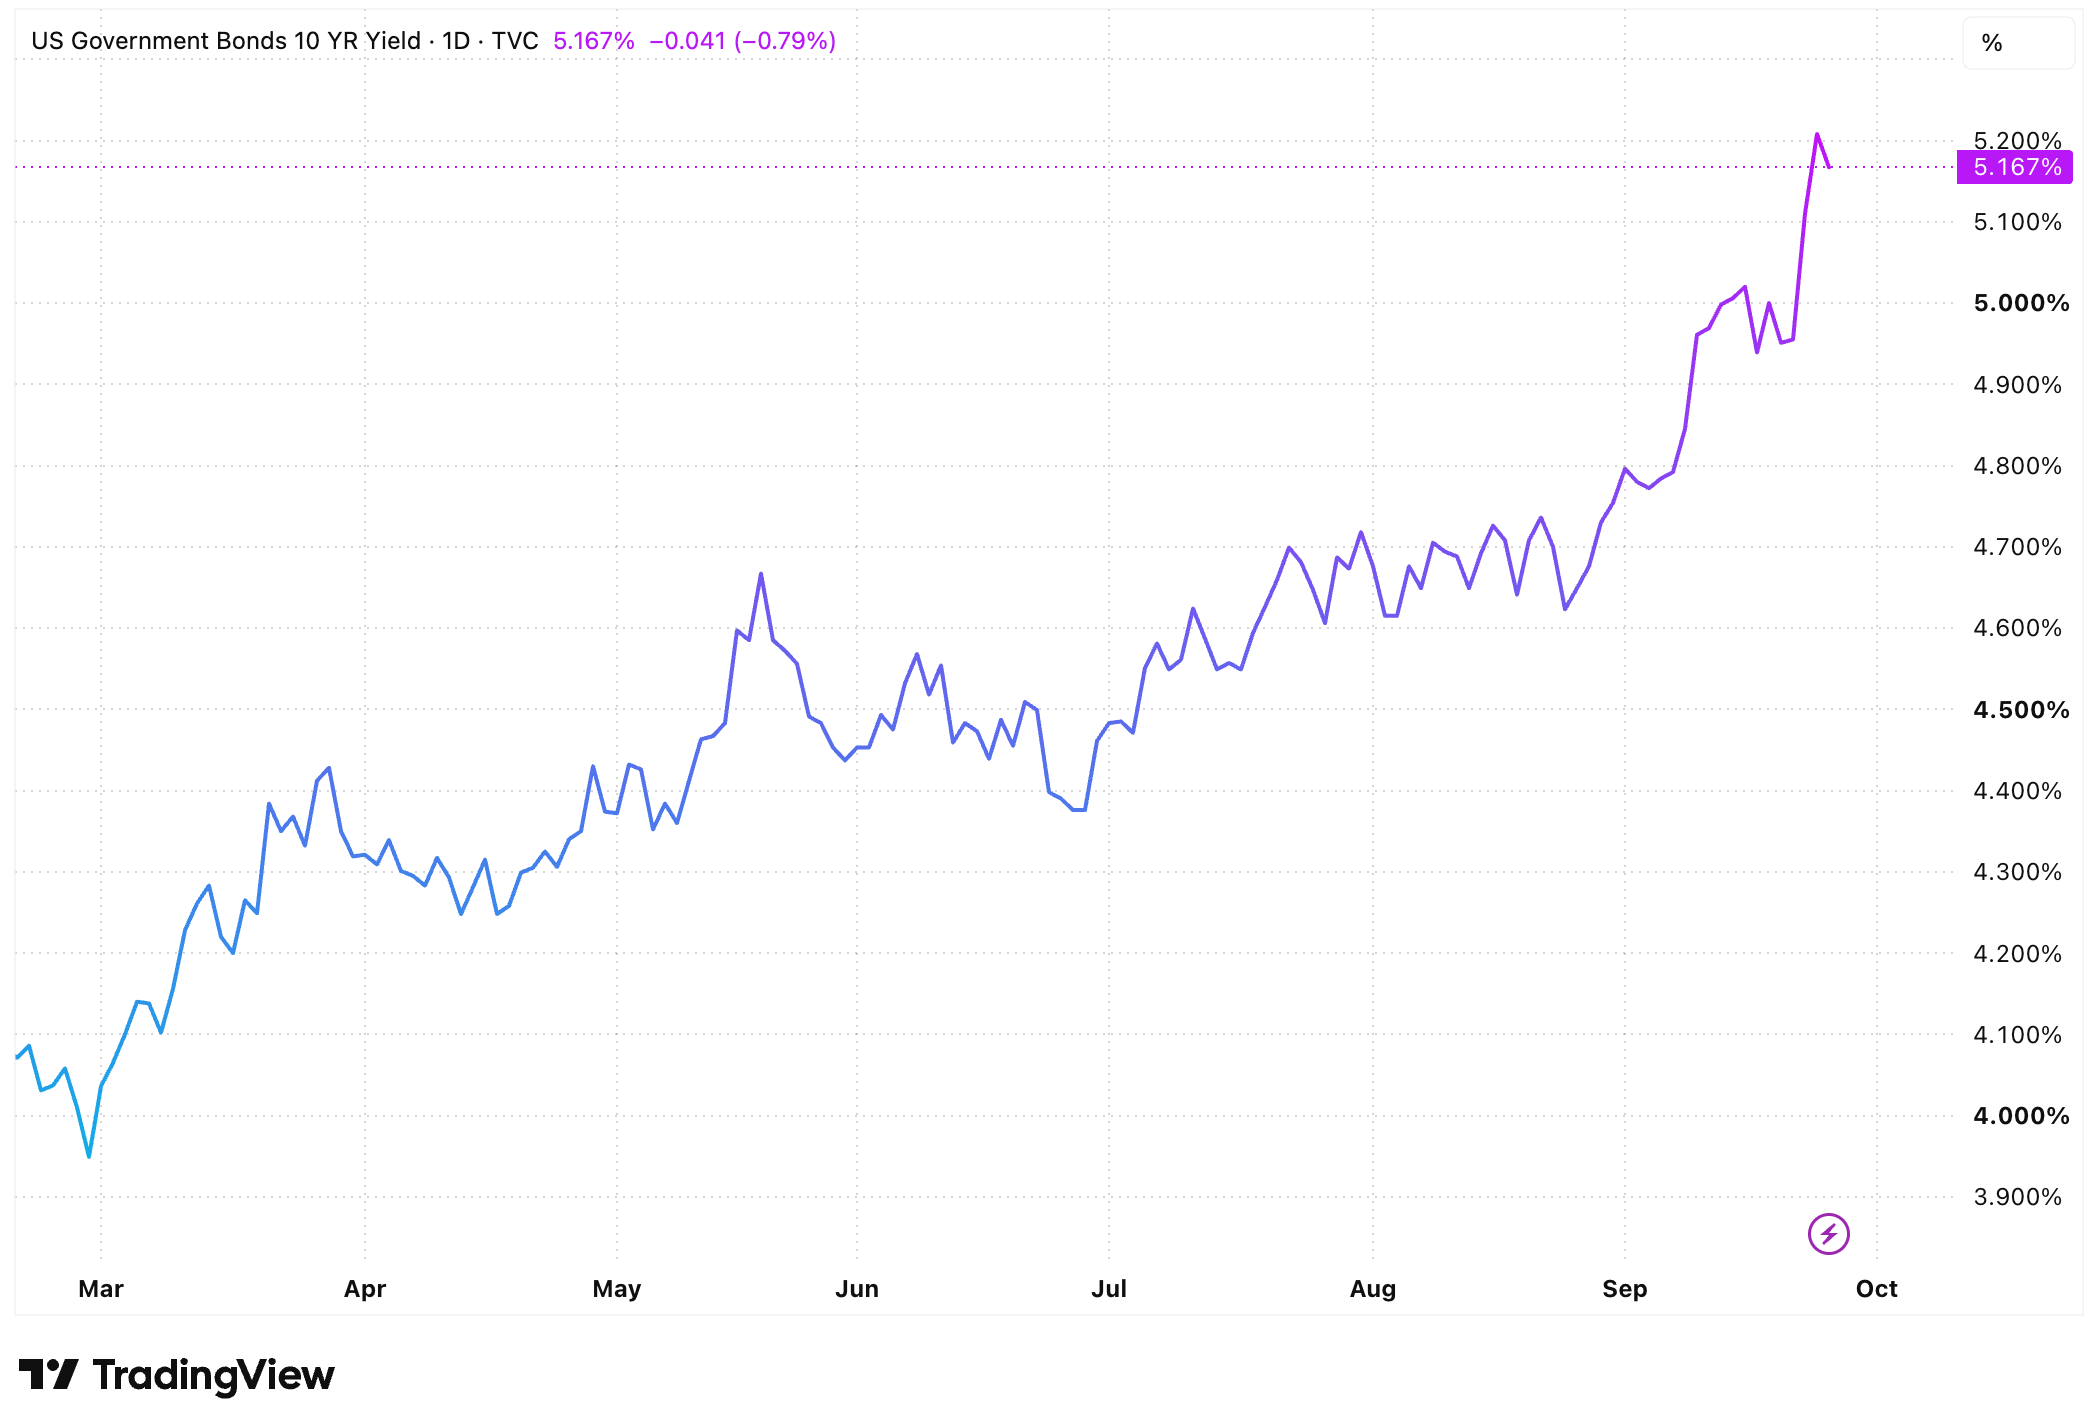
금리는 10년물 5.00% → 5.17%로 한 주 새 17bp 뛰었는데요. 목요일 장중 5.225%, 종가 기준 5.21%까지 올랐다가 금요일 유가 하락에 소폭 되밀렸습니다(출처: TradingEconomics, US 10-Year Treasury Yield; TheStreet, 9월 25일자 동일 기사).
흥미로운 건 VIX가 14.81에서 14.87로 사실상 제자리였다는 점이죠(출처: Portfolio Terminal, VIX Today). 반면 채권 변동성 지수 MOVE는 주간 19% 올랐고, Fear & Greed 지수는 30.4에서 37로 올랐지만 여전히 '공포' 구간입니다(출처: Fear-Price). 주식보다 채권 쪽이 훨씬 불안해하는 모습인데요.
유가는 이란이 "조건 충족 시 7일 내 호르무즈 해협 재개방"을 제안하면서 WTI가 92.41달러로 주간 약 7.9% 내렸습니다(출처: Yahoo Finance, 9월 25일자 동일 기사; TheStreet).
원/달러 환율은 23일 1,358.40원으로 전주 대비 24.9원 내리며 원화가 강세로 돌아섰습니다(출처: 머니투데이, 원/달러 환율, 0.2원 오른 1358.4원).
이번 주는 마이크론 실적과 9월 고용지표가 '금리 vs AI' 줄다리기의 승부를 가릅니다.
국내 증시는 오늘(28일) 연휴를 마치고 다시 열리며, 휴장 동안 쌓인 미 금리 급등과 반도체 강세를 한꺼번에 소화해야 합니다. 29일 JOLTs 구인건수, 30일 PCE 물가·2분기 GDP 확정치와 장 마감 후 마이크론 실적, 10월 1일 ISM 제조업지수(컨센서스 54.8)를 거쳐 2일 9월 비농업 고용(컨센서스 10만 명, 전월 16.2만 명)이 나옵니다(출처: The Rio Times, Key Market Events for the Week of September 28–October 2, 2026). 시장은 이미 10월 추가 인상 확률을 약 70%로 반영하고 있어(출처: TradingEconomics), 지표 하나하나가 금리 경로를 흔들 수 있는 구간이죠. 미·중 정상회담 후속으로 미 무역대표부가 이번 월요일 합의 세부 내용을 공개하겠다고 밝힌 점도 변수입니다(출처: TheStreet, 9월 25일자 동일 기사).
▲ 상승 시나리오
마이크론이 가이던스를 웃도는 다음 분기 전망을 내고 PCE·고용이 예상 수준에 머문다면, "경기는 강하지만 과열은 아니다"라는 해석 속에 10년물이 5.0~5.1%대로 내려올 수 있습니다. 이 경우 반도체 중심 랠리가 국내 대형주로 이어질 가능성이 커지겠죠.
▼ 하락 시나리오
반대로 PCE와 임금 상승률이 뜨겁게 나오면 10년물 5.2%대 재진입과 10월 인상 확률 상승이 동시에 나타날 수 있습니다. 마이크론이 호실적에도 가이던스 문구가 보수적이면 '재료 소멸' 매도가 반도체 전반으로 번질 위험도 있고요.
포지셔닝 시사점
지수는 버티지만 상승 폭이 소수 대형주에 몰려 있다는 점이 핵심인데요. 금리 민감 업종의 비중을 점검하고, 반도체 비중이 높다면 30일 실적 전후의 변동성 확대에 대비한 분할 접근이 합리적으로 보입니다.
Key Charts
Fig 1: 미국 10년물 국채금리 — 5.00%에서 5.17%로, 2007년 이후 최고권 진입
source: tradingview.com
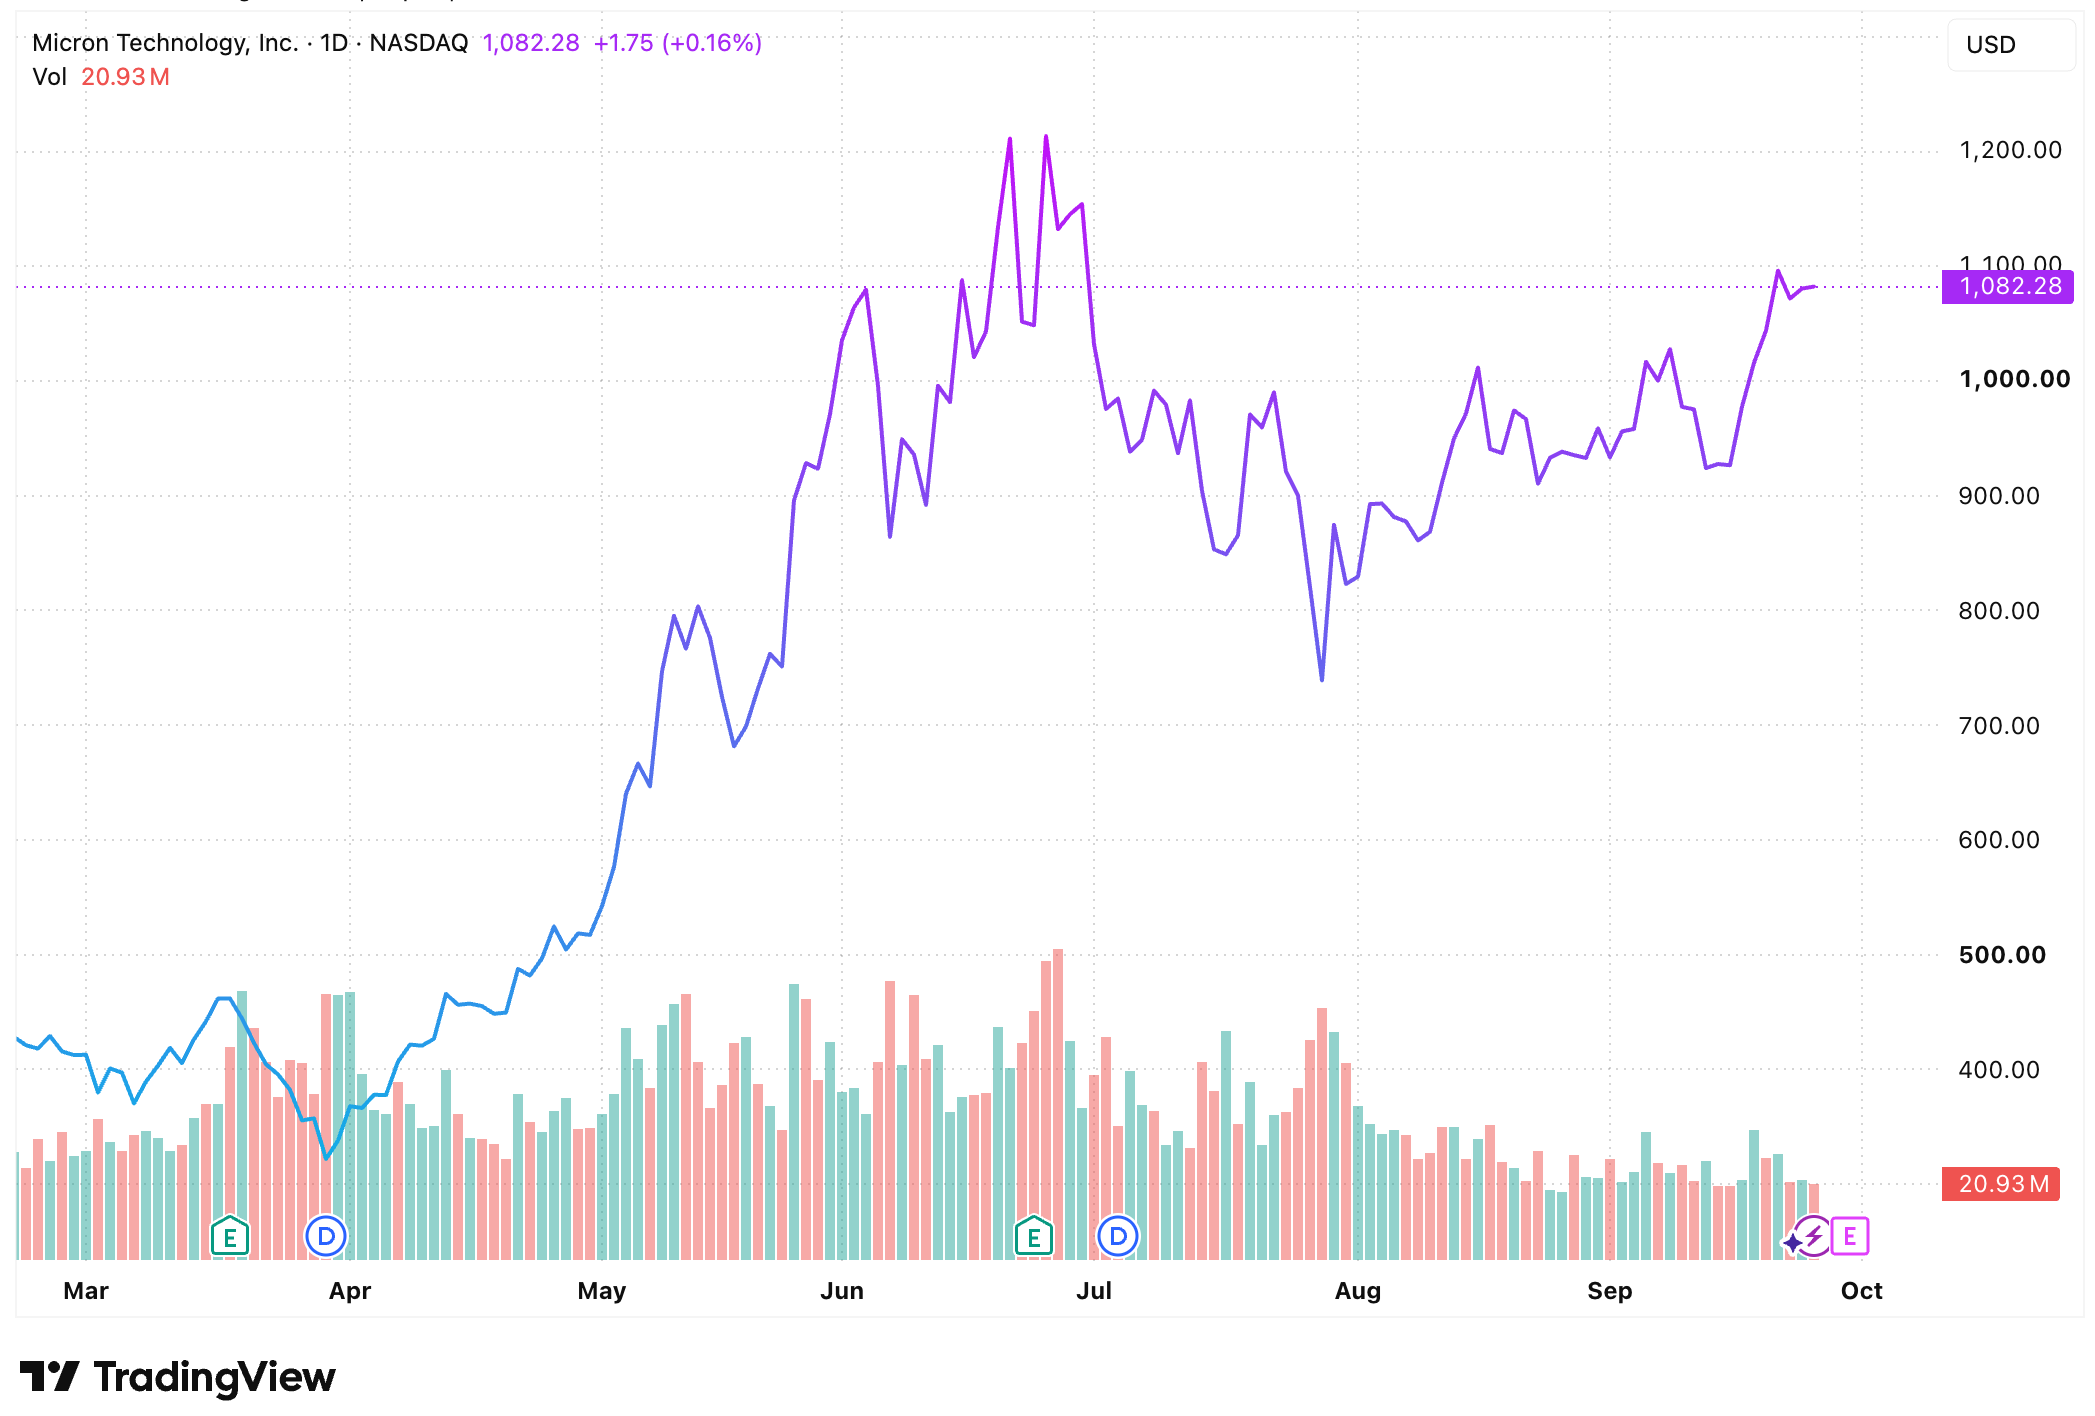
Fig 2: 마이크론(MU) — 9월 30일 실적 앞두고 주간 +6.5%, 메모리 슈퍼사이클의 시험대
source: tradingview.com
투자테마 스포트라이트
마이크론 실적이 가를 메모리 슈퍼사이클 — 삼성전자·SK하이닉스의 다음 관문
금리가 19년 만의 고점까지 올랐는데도 반도체가 지수를 끌어올린 배경에는 HBM(고대역폭메모리) 중심의 메모리 가격 상승이 있습니다.
마이크론은 30일 장 마감 후 회계연도 4분기 실적을 발표하는데, 시장 컨센서스는 매출 약 504.5억 달러, 주당순이익 31.16달러입니다(출처: Investing.com, Micron earnings outlook). 같은 분석에 따르면 2026년 HBM 물량은 이미 완판됐고, D램 현물가격은 연초 대비 52% 올랐죠. 국내 수출 지표도 이 흐름을 확인해줍니다. 9월 1~20일 반도체 수출은 341억 달러로 전년 대비 259.4% 급증했고, 전체 수출의 47.8%를 차지했는데요(출처: 머니투데이, 반도체 수출 '259.4%' 늘었다). 결국 이번 실적의 관전 포인트는 숫자보다 다음 분기 가이던스입니다. HBM 가격과 수요 지속성에 대한 문구가 삼성전자(23일 종가 28만5,500원)와 SK하이닉스(186만2,000원)의 방향까지 좌우할 수 있으니까요.
관련 ETF/종목:
- SMH (VanEck Semiconductor ETF): 엔비디아·TSMC·마이크론 등 반도체 대형주에 분산 투자하는 대표 ETF로, 지난주 반도체 업종은 주간 약 5.9% 올랐습니다(출처: Fear-Price 집계).
- SOXX (iShares Semiconductor ETF): 미국 상장 반도체 기업을 폭넓게 담아 메모리·장비·설계 전반의 업황을 함께 추종하는 상품이죠.
- SK하이닉스: HBM 선두 공급사로, 마이크론 가이던스와 HBM 가격 흐름에 가장 직접적으로 연동되는 국내 종목입니다.
리스크 요인: 기대가 이미 주가에 상당 부분 반영돼 있어 호실적에도 '재료 소멸' 매도가 나올 수 있습니다. 소수 대형주 쏠림이 심한 만큼 금리가 한 번 더 튀면 조정 폭도 커질 수 있다는 점에 유의해야 합니다.
매크로 대시보드
지난 주 주요 변화
| 지표명 | 수치 | 이전 대비 변화 | 해석 |
|---|---|---|---|
| S&P 500 | 7,743.41 | 7,650.50 → 7,743.41 (+1.21%) | 동일가중지수는 -0.6%, 대형주 쏠림 |
| 나스닥 종합 | 27,068.72 | 26,522.55 → 27,068.72 (+2.06%) | 반도체·빅테크 주도 |
| 다우존스 | 51,828.62 | 51,682.64 → 51,828.62 (+0.28%) | 3주 연속 하락 탈출 |
| 코스피 | 7,080.92 | 6,894.23 → 7,080.92 (+2.71%) | 7,000선 회복, 연휴 전 3거래일 |
| 코스닥 | 844.48 | 827.12 → 844.48 (+2.10%) | 반도체 장비주 동반 강세 |
| 미 10년물 국채 | 5.17% | 5.00% → 5.17% (+17bp) | 2007년 이후 최고권, 목요일 5.21% |
| VIX | 14.87 | 14.81 → 14.87 | 주식 변동성은 잠잠 |
| Fear & Greed | 37(공포) | 30.4 → 37 | 개선됐지만 여전히 공포 구간 |
| WTI 원유 | 92.41달러 | 100.30 → 92.41달러 (약 -7.9%) | 호르무즈 재개방 기대 |
| 원/달러 | 1,358.40원 | 1,383.30 → 1,358.40원 (-24.9원) | 원화 강세 전환(23일 기준) |
이번 주 주목할 이벤트
✔︎ 미국 PCE 물가·2분기 GDP 확정치 (9월 30일): 연준이 가장 중시하는 물가지표, 10월 인상 확률(약 70%)을 흔들 변수
✔︎ 마이크론 회계연도 4분기 실적 (9월 30일 장 마감 후): 다음 분기 가이던스와 HBM 가격 문구가 국내 메모리주 방향 좌우
✔︎ 미국 9월 고용보고서 (10월 2일): 컨센서스 10만 명·실업률 4.2%, 9월 인상 이후 첫 고용지표
✔︎ 미국 ISM 제조업지수 (10월 1일): 컨센서스 54.8, 지난주 PMI에 이은 경기 과열 여부 확인
※ 본 글은 생성형 AI의 분석을 기반으로 작성되었습니다.
※ 본 투자 시황 리포트는 정보 제공 목적으로 작성되었으며, 특정 투자상품에 대한 매매 권유나 투자 조언으로 해석되어서는 안 됩니다. 투자의 최종 판단과 그에 따른 책임은 투자자 본인에게 있습니다.


