


"고용 2.9만 명 쇼크에 10월 인상은 멀어졌는데, 10년물은 5.28%로 올랐다 — '나쁜 뉴스는 좋은 뉴스'를 거부한 채권시장"
9월 비농업 고용이 2만9천 명에 그치며 10월 금리 인상 확률이 20% 아래로 꺾였지만, 미 10년물 국채금리는 오히려 한 주 새 11bp 올라 2002년 이후 최고권에 머물렀습니다. 이번 주는 10년물 입찰·FOMC 의사록·삼성전자 잠정실적이 "장기금리는 언제 숨을 고르는가"라는 질문을 시험합니다.
지난 주는 연준 기대는 한발 물러섰지만 장기금리는 물러서지 않은 한 주였습니다.
주요 지수 동향
S&P500은 7,743.41에서 7,722.72로 주간 -0.27%, 다우는 51,828.62에서 51,176.96으로 -1.26% 밀렸습니다. 반면 나스닥 종합지수는 27,068.72에서 27,190.86으로 +0.45% 오르며 사상 최고 종가를 새로 썼죠(출처: AP via Yahoo Finance, How major US stock indexes fared Friday 10/2/2026).
경기 지표는 일제히 식었습니다. 9월 소비자신뢰지수가 81.9로 2014년 4월 이후 최저였고, 8월 근원 PCE 물가는 전년 대비 3.0%로 예상치 3.3%를 밑돌았는데요(출처: Elliot's Musings, Weekly Market Update — Week Ending October 2, 2026). 결정타는 금요일 고용보고서였습니다. 9월 비농업 고용은 2만9천 명으로 컨센서스 8만4천 명에 크게 못 미쳤고, 실업률은 4.2%로 올랐죠(출처: TheStreet, Stock Market Today (Oct. 2, 2026); BLS, Employment Situation Summary). CME FedWatch 기준 10월 인상 확률은 주초 약 70%에서 18% 안팎으로 급락했습니다(출처: TheStreet, 10월 2일자 동일 기사; Elliot's Musings).
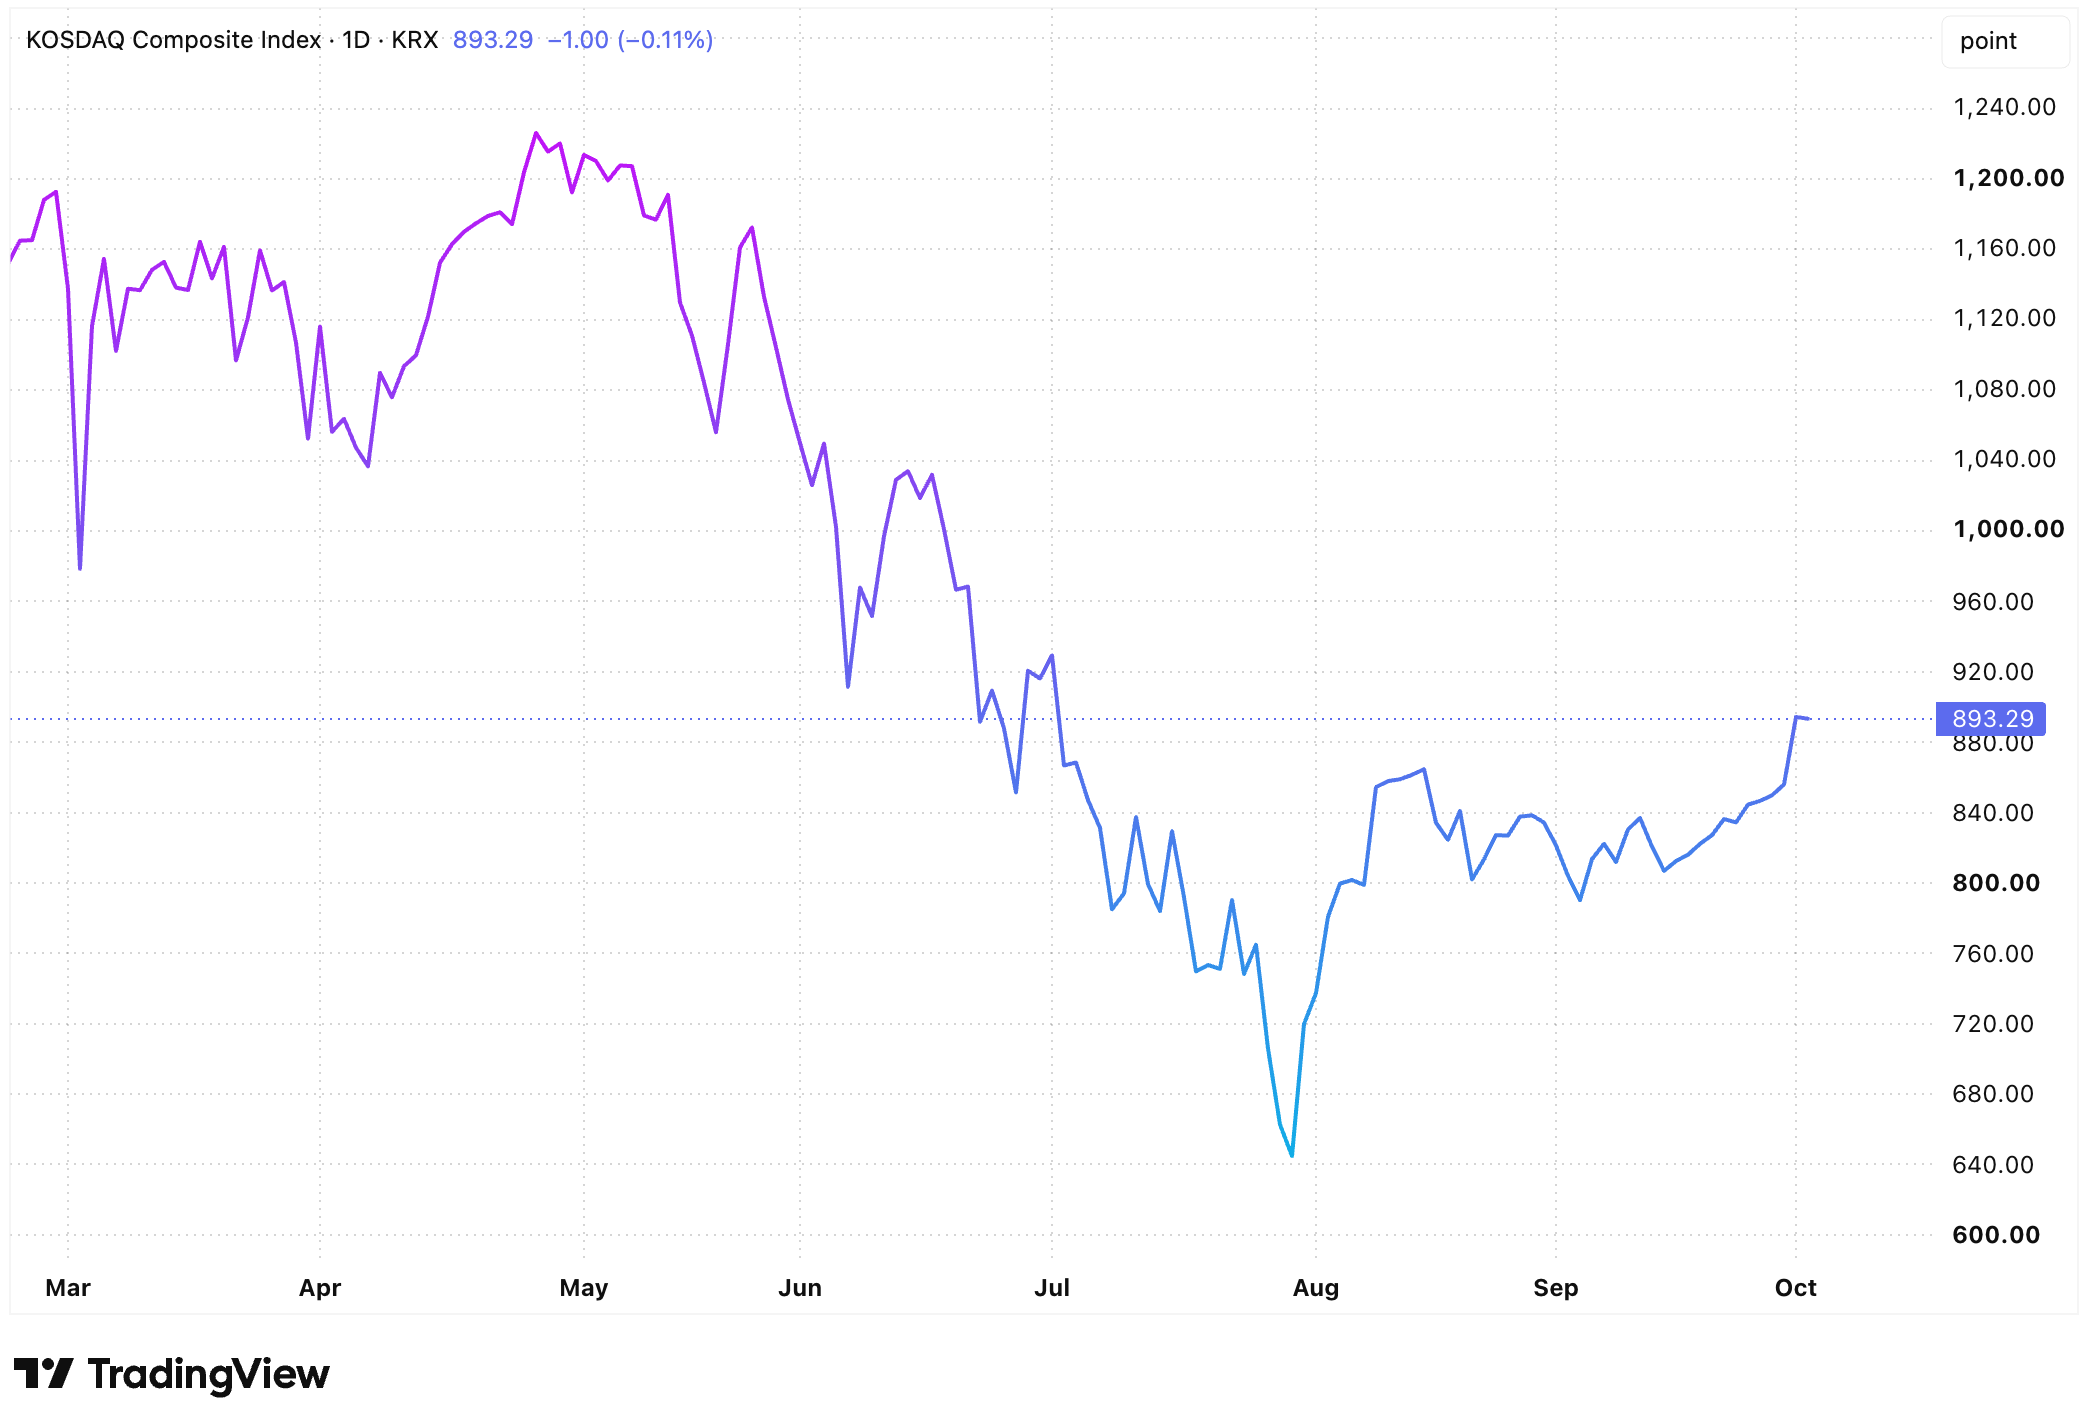
국내는 지수별로 엇갈렸습니다. 코스피는 2일 7,003.74로 마감해 추석 전 종가(7,080.92) 대비 1.09% 내렸는데, 29일 배당락(출처: Firebat, 9월 29일 마감 시황)과 연휴 직전 외국인 1조 원대 순매도가 부담이었어요(출처: 머니투데이, 코스피 32.39포인트 오른 7003.74 마감; Firebat, 10월 2일 마감 시황). 반면 코스닥은 844.48에서 893.29로 +5.78% 뛰며 장중 7월 이후 처음 900선을 밟았습니다(출처: 서울파이낸스, 코스닥 마감 893.29; 서울신문, 코스닥 900선 회복… 5거래일 연속 상승).
기술적 분석
S&P500은 50일 이동평균선(7,657.66)과 200일선(7,225.82)을 모두 웃돌며 추세는 지켰습니다. 하지만 50일선 위에 있는 구성 종목은 24.8%에 불과해, 지수만 버티고 종목 대다수는 눌려 있는 '좁은 시장'이 이어지고 있죠(출처: Advisor Perspectives, S&P 500 Snapshot: Stocks Rally to Close Out Flat Week). 1차 지지선은 50일선이 지나는 7,650선, 저항대는 최근 두 주 고점이 몰린 7,750~7,770선으로 보입니다.
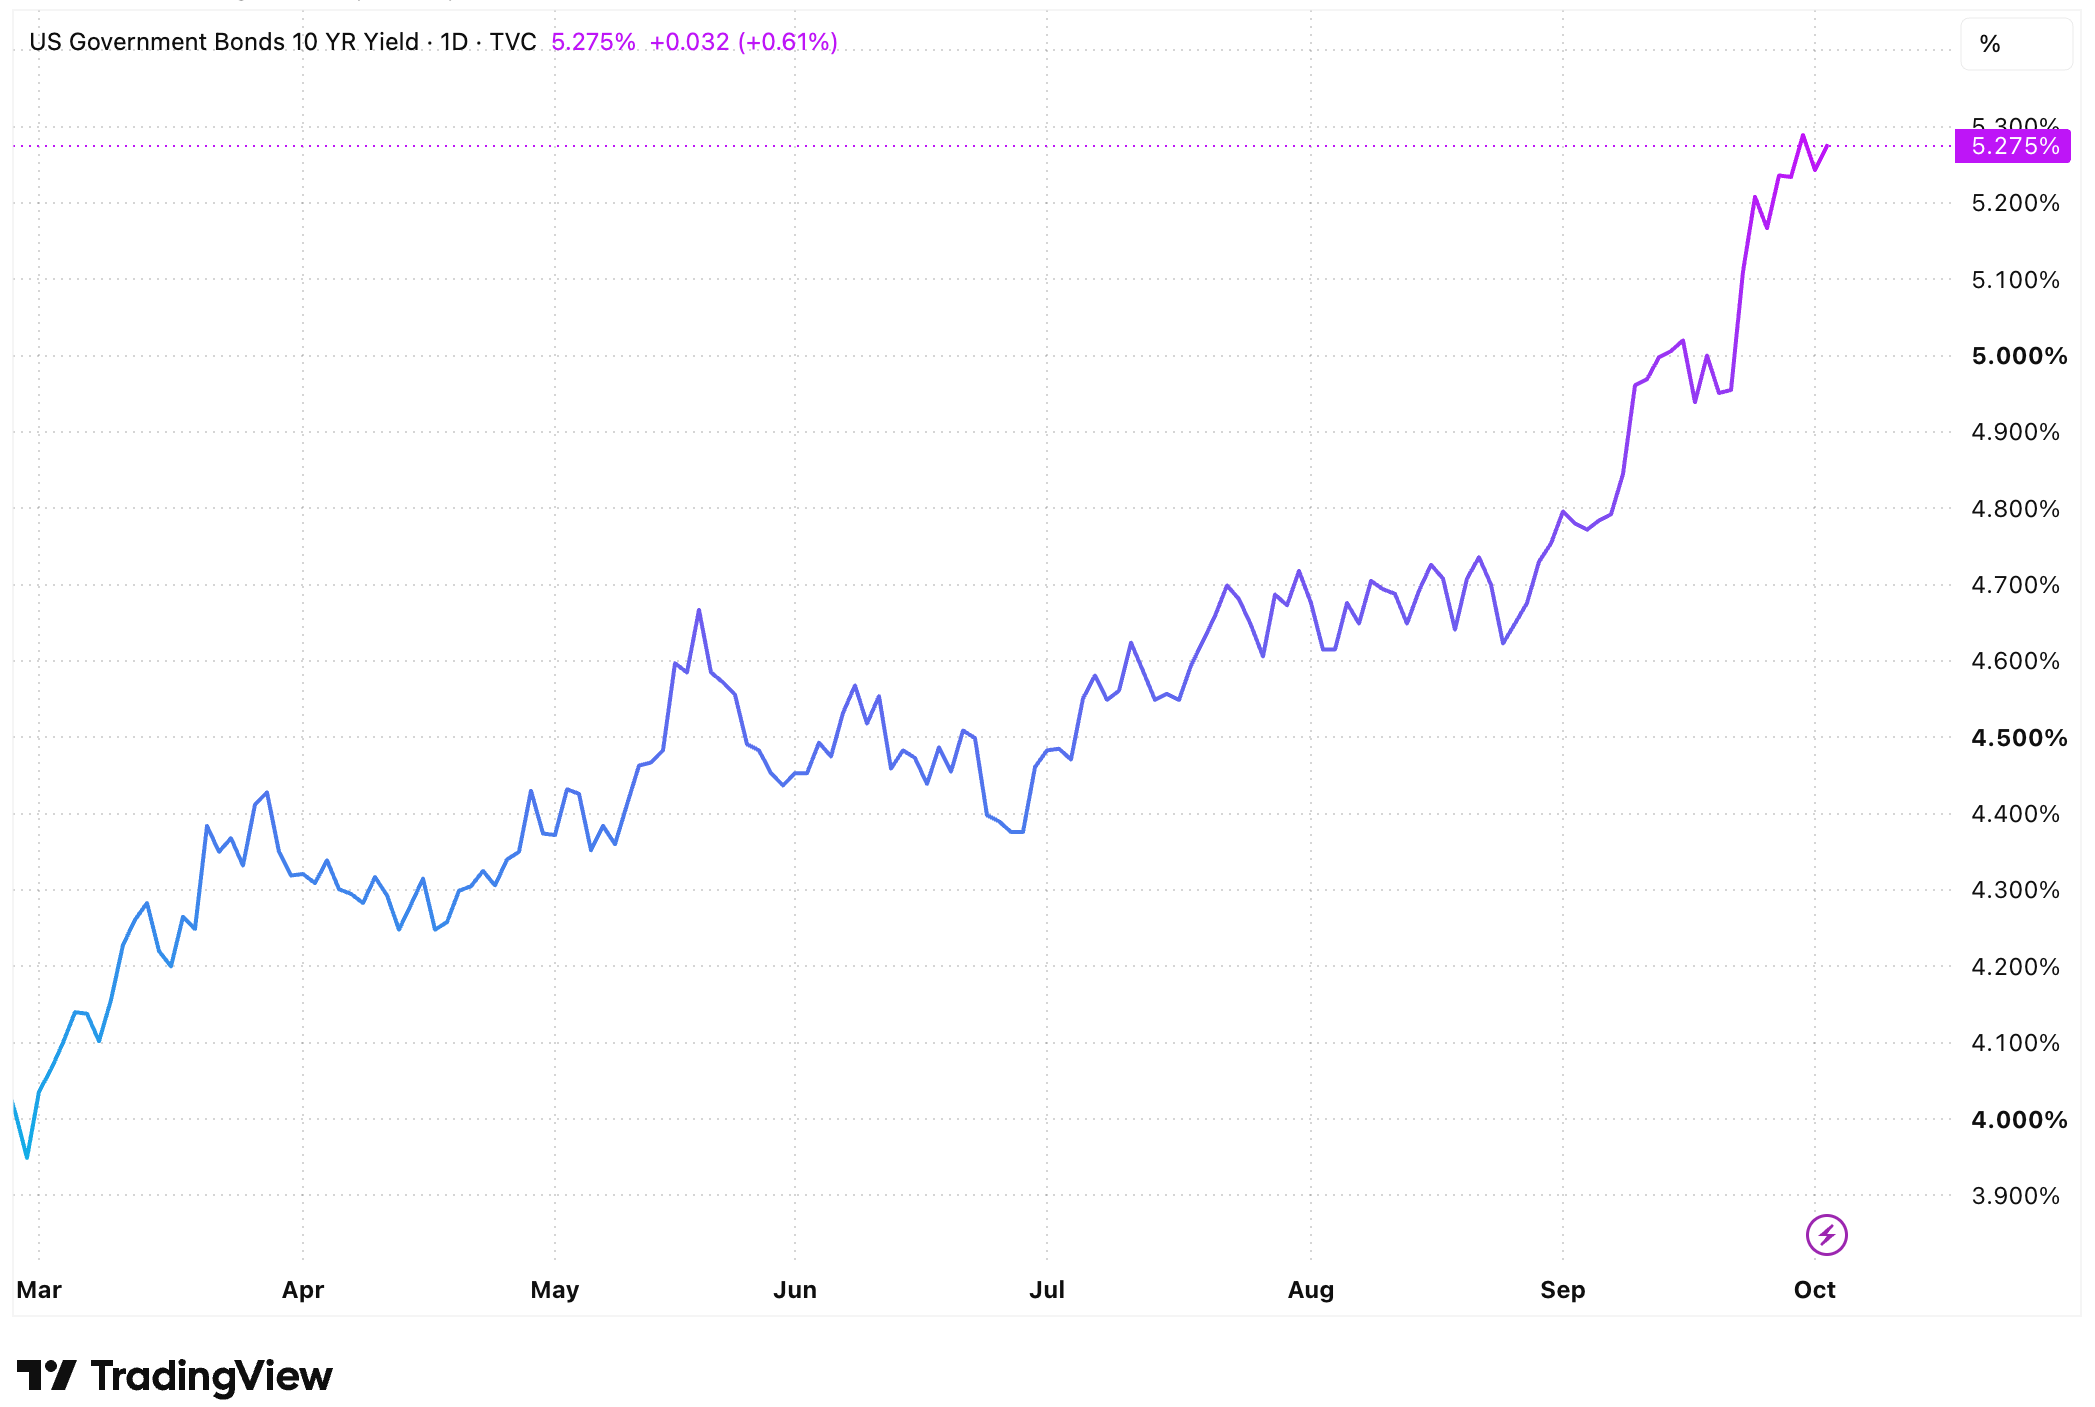
진짜 신호는 채권에서 나왔는데요. 10년물은 9월 25일 5.17%에서 30일 5.29%까지 오른 뒤(출처: Fed, H.15 Selected Interest Rates), 목요일 장중 **5.34%**로 2002년 이후 최고치를 찍었습니다(출처: KB국민은행, 10월 2일 환율 동향 및 전망). 금요일엔 고용 쇼크에 잠시 밀렸다가 5.281%로 오히려 상승 마감했죠(출처: CNBC, 10-year Treasury yield ticks higher despite weaker-than-expected jobs report).
VIX는 14.87에서 15.31로 소폭 올랐을 뿐이지만(출처: StreetStats, VIX and MOVE), 채권 변동성 지수 MOVE는 107.3으로 역사적 98퍼센타일까지 치솟았습니다(출처: Elliot's Musings, 동일 기사).
Fear & Greed 지수는 31로 '공포' 구간에 머물렀고요(출처: Fear and Greed Graph, Fear and Greed Index Today).
유가는 G7의 1억 배럴 비축유 방출 합의로 WTI가 91.11달러에 마감, 전주(92.41달러) 대비 약 1.4% 내렸습니다(출처: EnergyNow, Oil Ends Volatile Week Mixed).
이번 주는 10년물 입찰과 FOMC 의사록이 장기금리의 다음 방향을 정합니다.
미국 일정은 상대적으로 가볍지만 금리에 직결되는 이벤트가 몰려 있습니다.
5일 ISM 서비스업 PMI(8월 55.4)로 시작해, 7일 오후 1시(미 동부) 10년물 입찰과 2시 9월 FOMC 의사록이 연달아 나옵니다(출처: SBS Biz, 다음 주 경제일정; Elliot's Musings).
연준은 9월 회의에서 만장일치로 0.25%p를 올려 3년 2개월 만에 긴축을 재개했는데요(출처: 서울경제, 삼성전자 3분기 실적 발표...9월 FOMC 의사록 공개).
국내 증시는 6일 재개장 후 8일까지 단 3거래일만 열리고, 9일은 한글날로 휴장입니다. 8일 삼성전자 3분기 잠정실적은 매출 200조 원, 영업이익 110조 원 돌파 여부가 관전 포인트죠(출처: 서울경제, 동일 기사).
▲ 상승 시나리오
10년물 입찰 수요가 탄탄하고 ISM 서비스업 가격지수가 진정되면, 장기금리가 5.1~5.2%대로 내려오며 소외됐던 금리 민감 업종까지 반등이 넓어질 수 있습니다. 삼성전자가 컨센서스를 웃돈다면 연휴로 쌓인 대외 변수를 국내 대형주가 흡수할 여력도 생기겠죠.
▼ 하락 시나리오
입찰이 부진하고(테일 발생) 의사록에서 추가 인상 지지가 확인되면 10년물 5.3%대 재돌파가 가능합니다. 이 경우 주식과 채권이 동반 하락하는 흐름이 다시 나타나고, 이미 체력이 약해진 중소형주가 먼저 흔들릴 수 있어요.
포지셔닝 시사점
이번 주의 핵심은 연준 경로보다 장기금리 그 자체입니다. 지수 비중보다 차입 의존도가 높은 업종의 노출을 점검하고, 장기채를 주식 헤지로 당연시하지 않는 것이 합리적으로 보입니다.
Key Charts
Fig 1: 미국 10년물 국채금리 — 고용 쇼크에도 5.28%, 2002년 이후 최고권 유지
source: tradingview.com
Fig 2: 코스닥 — 5거래일 연속 상승으로 7월 이후 첫 장중 900선 터치
source: tradingview.com
투자테마 스포트라이트
채권이 헤지가 되지 않을 때 — 주식·채권 '양(+)의 상관관계' 시대의 분산 전략
연준 기대가 꺾여도 장기금리가 오르는 국면에서는, 전통적인 '주식+장기채' 분산이 제 역할을 하지 못합니다.
지난주 시장이 보여준 건 기간 프리미엄(장기채 보유에 요구하는 추가 수익률)의 힘이었습니다. 63일 기준 SPY와 TLT의 상관계수는 +0.49로 역사적 92퍼센타일이고, 12주 연속 양(+)의 값을 기록했는데요(출처: Elliot's Musings, 동일 기사). 주가가 빠질 때 장기채가 함께 빠진다면, 장기채는 손실을 키우는 자산이 될 수 있죠. 반면 단기 국채 금리는 연준 인상 기대 후퇴로 오히려 내려왔습니다. 3개월물 T-bill 금리는 10월 1일 4.00%로(출처: Fed H.15), 듀레이션 위험 없이도 4% 안팎의 수익을 기대할 수 있는 환경인데요. 퀀트 관점에서는 자산 간 상관관계를 고정값이 아닌 '변하는 변수'로 다루는 것이 이번 국면의 교훈입니다.
관련 ETF/종목:
- SGOV (iShares 0-3 Month Treasury Bond ETF): 만기 3개월 이하 미 국채에 투자해 금리 변동에 따른 가격 위험이 매우 작고, T-bill 금리 수준의 수익을 추종하는 대표 상품입니다.
- FLOT (iShares Floating Rate Bond ETF): 투자등급 변동금리채에 투자해 금리가 오를수록 쿠폰이 재설정되는 구조로, 장기금리 상승 국면에서 듀레이션 부담을 낮추는 대안으로 거론되죠.
리스크 요인: 장기금리가 급반락하면(입찰 호조·물가 둔화) 장기채가 크게 반등해 단기채 위주 포트폴리오가 상대적으로 소외될 수 있습니다. 또한 연준이 금리 인하로 돌아서면 단기채 수익률 자체가 빠르게 낮아진다는 점도 유의해야 합니다.
매크로 대시보드
지난 주 주요 변화
| 지표명 | 수치 | 이전 대비 변화 | 해석 |
|---|---|---|---|
| S&P 500 | 7,722.72 | 7,743.41 → 7,722.72 (-0.27%) | 50일선 위 종목 24.8%, 좁은 시장 |
| 나스닥 종합 | 27,190.86 | 27,068.72 → 27,190.86 (+0.45%) | 사상 최고 종가, AI 하드웨어 주도 |
| 다우존스 | 51,176.96 | 51,828.62 → 51,176.96 (-1.26%) | 금리 민감·경기방어주 약세 |
| 코스피 | 7,003.74 | 7,080.92 → 7,003.74 (-1.09%) | 배당락·연휴 전 외국인 매도 |
| 코스닥 | 893.29 | 844.48 → 893.29 (+5.78%) | 5거래일 연속 상승, 장중 900 회복 |
| 미 10년물 국채 | 5.28% | 5.17% → 5.28% (+11bp) | 장중 5.34%, 2002년 이후 최고 |
| 미 9월 비농업 고용 | +2.9만 명 | 컨센서스 8.4만 명 하회 | 실업률 4.2%, 10월 인상 확률 약 18% |
| VIX | 15.31 | 14.87 → 15.31 | 주식 변동성은 여전히 낮음 |
| Fear & Greed | 31(공포) | 공포 구간 유지 | 심리 회복 지연 |
| WTI 원유 | 91.11달러 | 92.41 → 91.11달러 (약 -1.4%) | G7 1억 배럴 비축유 방출 |
| 원/달러 | 1,350.60원 | 전일 대비 -7.8원(매매기준율) | 무역흑자 확대가 원화 지지 |
(원/달러 출처: 철강금속신문, 10월 2일 원/달러 환율 1,350.60원, 하나은행 매매기준율 기준)
이번 주 주목할 이벤트
✔︎ 미국 ISM 서비스업 PMI (10월 5일): 헤드라인보다 가격지수가 핵심, 제조업 가격지수(77.9, 출처: Elliot's Musings) 급등의 서비스 전이 여부
✔︎ 미국 10년물 국채 입찰·9월 FOMC 의사록 (10월 7일): 입찰 수요와 추가 인상 지지 범위가 장기금리 방향 결정
✔︎ 삼성전자 3분기 잠정실적 (10월 8일): 매출 200조·영업이익 110조 원 돌파 여부, 3거래일 국내 증시의 방향타
✔︎ 국내 증시 휴장 (10월 5일·9일): 개천절 대체공휴일·한글날로 이번 주 국내 거래일은 6~8일 3일뿐
※ 본 글은 생성형 AI의 분석을 기반으로 작성되었습니다.
※ 본 투자 시황 리포트는 정보 제공 목적으로 작성되었으며, 특정 투자상품에 대한 매매 권유나 투자 조언으로 해석되어서는 안 됩니다. 투자의 최종 판단과 그에 따른 책임은 투자자 본인에게 있습니다.


