


"메타의 첫 현금 소진, 'AI 청구서'가 날아왔다 — 기술주를 떠난 돈은 필수소비재로 향했다"
메타가 2012년 상장 이후 처음으로 마이너스 잉여현금흐름을 내놓자 나스닥100은 22일 하루 2.9% 급락했고, 자금은 필수소비재와 국채로 옮겨갔습니다. 이번 주는 28일 FOMC와 마이크로소프트·알파벳·아마존 실적, 29일 PCE 물가가 그 청구서의 무게를 다시 잴 차례입니다.
지난 주는 'AI 투자 비용을 누가 감당하나'라는 질문이 시장을 지배한 한 주였습니다.
주요 지수 동향
S&P500은 7,659.44에서 7,623.68로 주간 -0.47%, 나스닥 종합지수는 26,140.03에서 25,955.34로 -0.71% 밀려 2주 연속 내림세였어요. 다우는 52,002.41에서 52,215.16으로 +0.41%, 3주 연속 상승이었고요(주간 등락률은 전주 종가 대비 직접 계산). 방아쇠는 21일 장 마감 후 나온 메타 실적이었습니다. 3분기 매출은 646억 달러로 26% 늘었고 4분기 가이던스(730억~760억 달러)도 컨센서스를 웃돌았지만, 잉여현금흐름이 -21억2,000만 달러로 상장 첫해 이후 처음 마이너스로 돌아섰죠[1]. 설비투자가 영업현금흐름의 104%를 삼킨 셈인데요. 같은 날 테슬라가 연간 설비투자 가이던스를 약 20% 낮추자, 시장 일각에선 'AI 투자 붐이 정점을 지났을 수 있다'는 해석까지 나왔습니다[2].
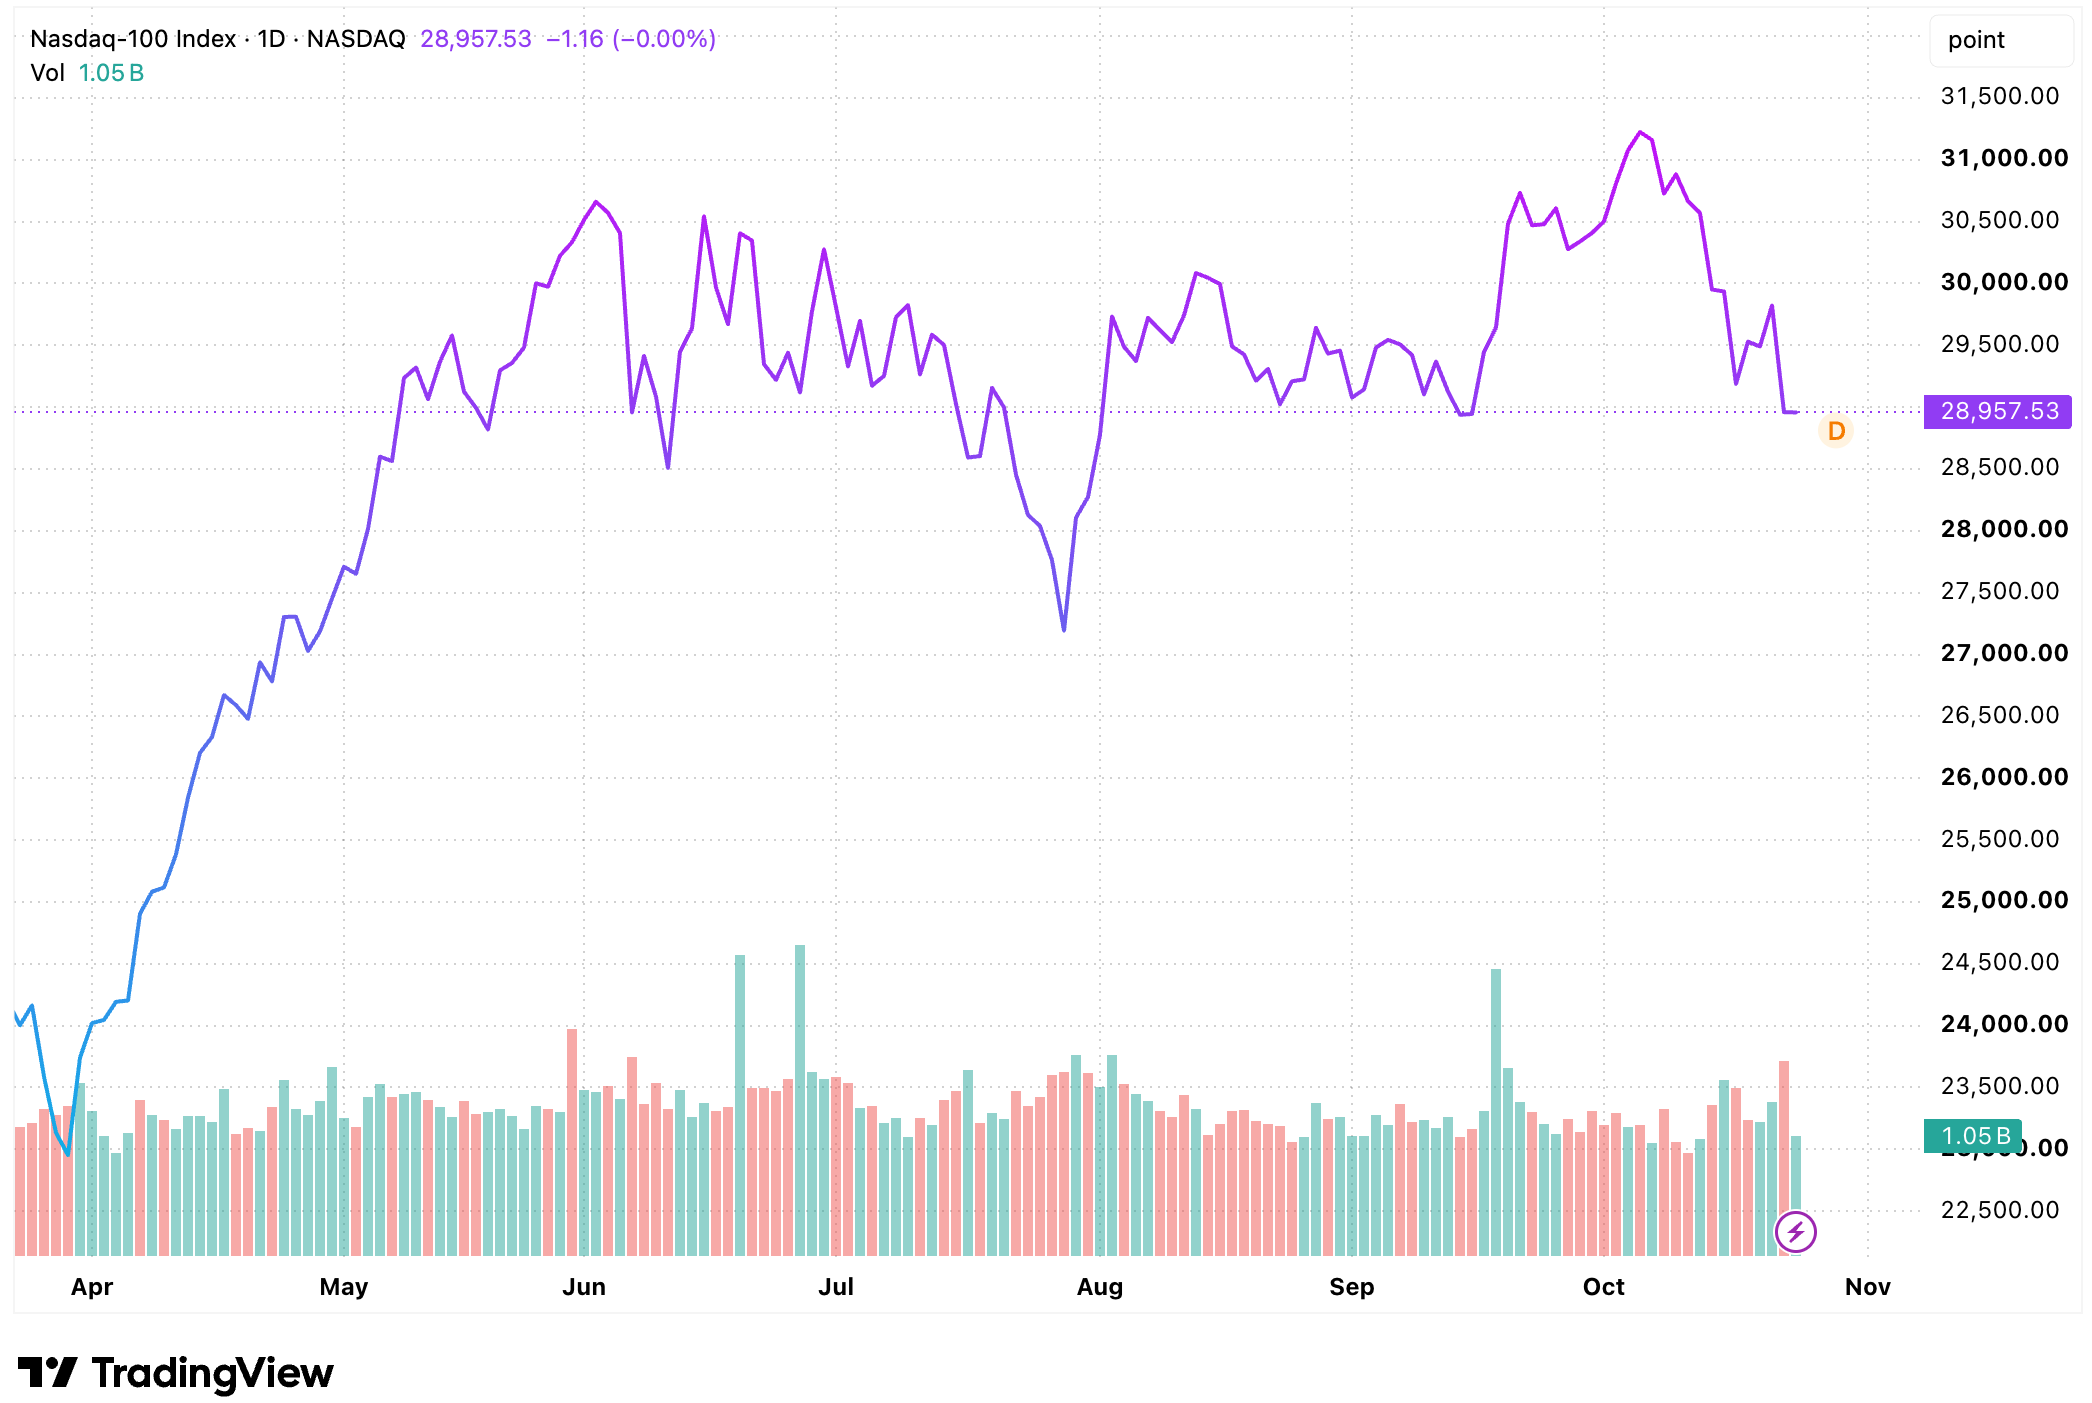
22일 메타는 6.98% 급락했고, 나스닥 종합지수는 2.60% 내린 26,008.86에 마감했습니다. 나스닥100은 2.9% 빠지며 6월 이후 최악의 하루를 보냈고, 필라델피아 반도체지수도 6.7% 밀렸어요[1]. 23일에는 미국·이란 무력 충돌 재개 우려로 유가가 뛰고 아메리칸익스프레스가 인력 약 5% 감축을 밝히면서 다우가 652.82포인트(-1.23%) 떨어졌습니다[3].
국내 증시는 하루 단위로 요동쳤습니다. 코스피는 19일 1.76% 반등했다가 20일 외국인·기관 동반 매도에 3.73% 급락한 5,552.74로 밀렸고[4], 23일엔 장중 5,300선 부근까지 4% 넘게 빠진 뒤 개인·기관의 저가 매수로 5,550.30(+0.30%)에 마감했죠[5]. 이날 SK하이닉스는 솔리다임 미국 상장 추진 중단 소식에 4.42% 올랐습니다. 주간으로 코스피는 -2.08%, 코스닥은 794.78에서 751.69로 -5.42%였어요. 22일 한국은행은 기준금리를 연 3.00%로 만장일치 동결했습니다[6].
기술적 분석
S&P500과 나스닥은 23일 장 초반 5주 만의 저점을 새로 썼습니다[7]. 다만 SPY는 사상 최고가 대비 3% 안쪽에 있고, 동일가중 S&P500은 시가총액 가중 지수를 2009년 4월 이후 가장 큰 월간 격차로 앞서고 있죠[1]. 지수 하락이 '전면 투매'보다는 '대형 기술주 쏠림 해소'에 가깝다는 신호입니다. 약한 고리는 반도체인데요. 아이셰어즈 반도체 ETF(SOXX)는 22일 6.62% 하락하며 16개월 만에 처음 200일 이동평균선(473.39달러)을 시험했습니다[7]. VIX는 19.99에서 19.45로 소폭 낮아졌지만, Fear & Greed 지수는 한 달 전 32(공포)에서 20(극단적 공포)까지 내려왔어요[7].
채권은 안전자산 역할을 했습니다. 10년물 금리는 22일 4.96%로 9월 22일 이후 처음 5%를 밑돌았고, 23일 5.00%로 마감해 전주(5.09%)보다 9bp 낮아졌죠(미 재무부 종가 기준). 유가는 반대로 움직였습니다. 호르무즈 해협 인근 유조선 피격 소식까지 겹치며 WTI 12월물은 103.27달러, 브렌트유는 116.72달러에 정산됐는데요[7], WTI는 같은 12월물 기준 주간 약 4.3% 올랐습니다.
이번 주는 FOMC와 하이퍼스케일러 실적이 같은 날 밤 'AI 청구서'의 무게를 잽니다.
28일(수) FOMC 금리 결정(한국시간 29일 새벽 3시)과 케빈 워시 의장 기자회견이 예정돼 있고, 같은 날 장 마감 후 마이크로소프트·알파벳이, 29일(목)엔 아마존·인텔이 실적을 발표하는데요. 29일에는 3분기 GDP 속보치와 9월 PCE 물가도 나와요. CME FedWatch 기준 이번 주 인상 확률은 9%, 12월 인상 확률은 84%입니다[8]. 애틀랜타 연은 GDPNow는 3분기 성장률을 3.5%로, 클리블랜드 연은 나우캐스트는 9월 근원 PCE를 전년비 3.1%로 추정하고 있죠[8]. 국내에선 28일 SK하이닉스, 29일 삼성전자 실적이 반도체 투자심리의 바로미터가 될 전망입니다.
▲ 상승 시나리오
마이크로소프트·알파벳이 클라우드 매출 성장으로 설비투자를 정당화하고 FOMC가 동결 속에 데이터 의존적 기조를 유지하면, 10년물이 5% 아래에서 안정되며 반도체의 200일선 지지가 확인될 수 있습니다. 하이닉스·삼성전자 실적이 HBM 수요를 재확인한다면 코스피 5,500선의 지지력도 단단해지겠죠.
▼ 하락 시나리오
하이퍼스케일러가 메타처럼 '투자는 늘고 현금은 마르는' 숫자를 내놓거나, PCE가 뜨겁게 나와 12월 인상 기대가 굳어지면 할인율과 자금조달 비용 우려가 동시에 커질 수 있습니다. 이 경우 SOXX의 200일선 이탈과 함께 외국인 매도가 코스피를 다시 5,300선 부근으로 끌어내릴 가능성이 있어요.
포지셔닝 시사점
이번 조정은 지수 전체보다 '돈이 어디에 몰려 있었나'를 묻는 장세였습니다. 시가총액 상위 기술주 집중도를 먼저 점검하고, AI 설비투자 사이클과 상관이 낮은 노출을 일부 섞어 두는 분산 접근이 합리적으로 보입니다.
Key Charts
Fig 1: 나스닥100 — 메타 실적 다음 날 -2.9%, 6월 이후 최대 일간 낙폭
source: tradingview.com
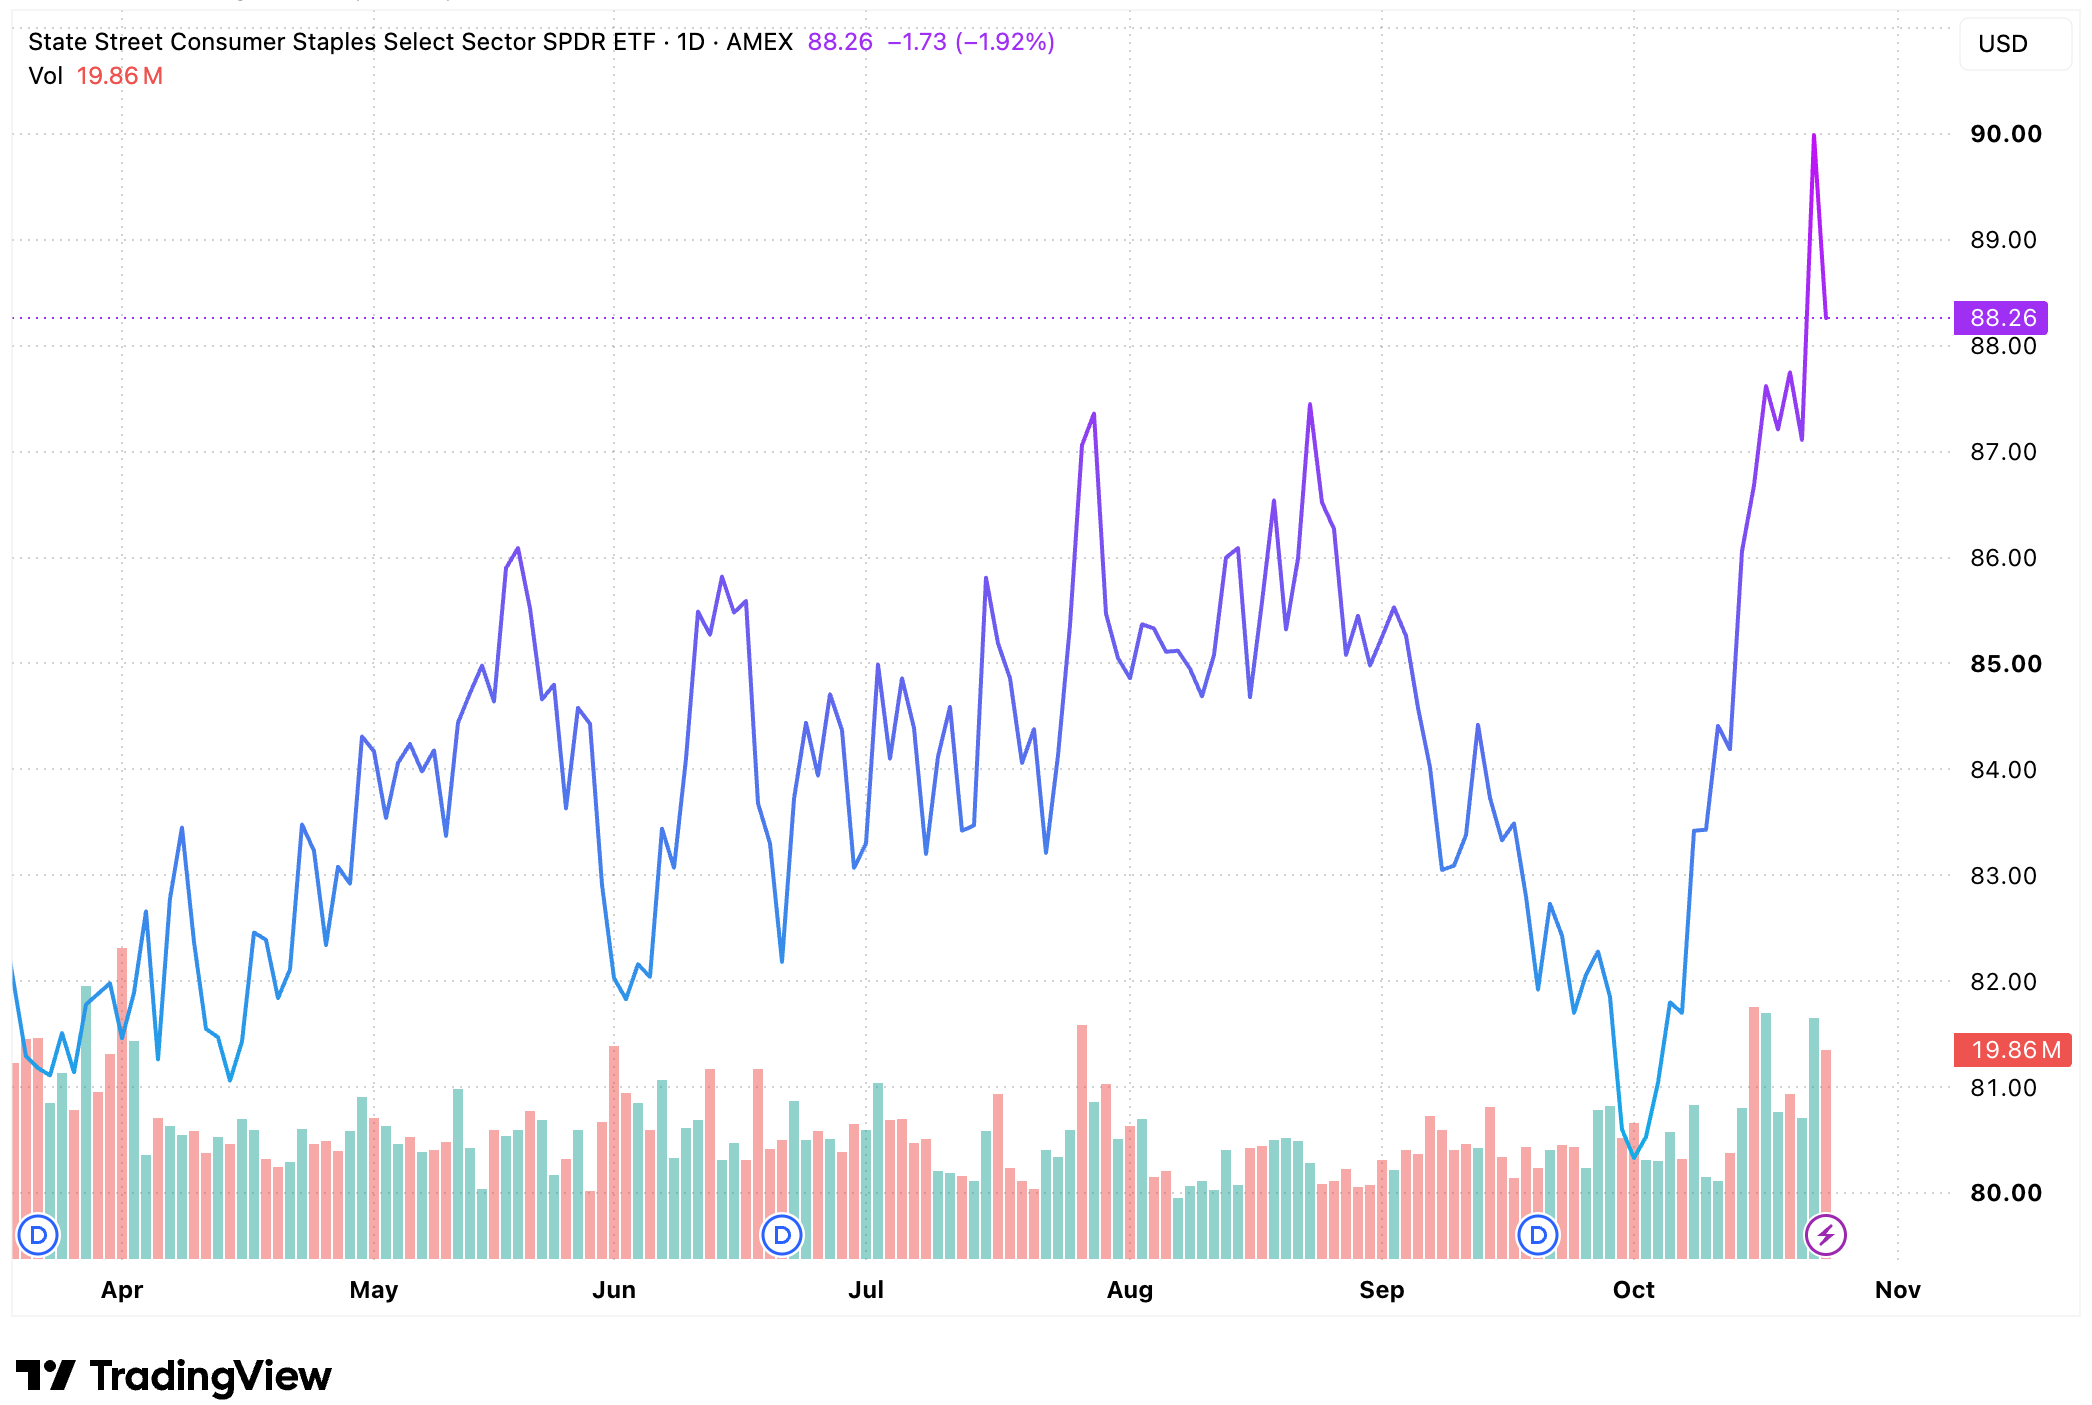
Fig 2: 필수소비재 ETF(XLP) — 10월 +11%, 1998년 상장 이후 최고의 달 페이스
source: tradingview.com
투자테마 스포트라이트
AI 청구서의 반대편, 필수소비재와 동일가중 전략
'AI 투자를 누가 감당하나'라는 질문이 커질수록, 그 질문에서 비켜선 업종이 자금의 피난처가 되고 있습니다.
필수소비재 ETF(XLP)는 10월 들어 23일까지 11% 올라 1998년 12월 상장 이후 최고의 달을 향하고 있고, 같은 기간 기술 섹터 ETF(XLK)는 6.9% 하락했어요[1]. 월마트는 이달 약 15% 올랐고, P&G는 22일 4% 유기적 매출 성장을 발표한 뒤 5.9% 뛰었죠[1]. 지난주 러셀2000이 2.0% 오른 것도 같은 맥락인데요. 고금리·고유가 국면에서 필수소비재는 가격 전가력과 안정적인 현금흐름을 무기로, 설비투자 부담이 큰 대형 기술주와 정반대 자리에 서 있습니다.
관련 ETF/종목:
- XLP (Consumer Staples Select Sector SPDR Fund): S&P500 필수소비재 섹터를 추종하며 대형 생활필수품 기업 비중이 높습니다. 경기와 AI 투자 사이클 양쪽에 대한 민감도가 낮은 편이에요.
- RSP (Invesco S&P 500 Equal Weight ETF): S&P500 구성 종목을 동일 비중으로 담아 대형 기술주 쏠림을 구조적으로 희석합니다. 이달 동일가중 지수가 시가총액 가중 지수를 크게 앞선 흐름과 맞닿아 있는 상품이죠.
리스크 요인: 10월 급등 자체가 밸류에이션 부담을 키웠습니다. 23일 XLP는 하루 1.92% 밀렸고, 하이퍼스케일러 실적이 기대를 웃돌면 기술주로의 역(逆)로테이션이 빠르게 나타날 수 있어요. 미시간대 1년 기대인플레이션이 4.7%로 5월 이후 최고인 만큼[1], 원가 상승이 소비재 마진을 압박할 가능성도 염두에 둬야 합니다.
매크로 대시보드
지난 주 주요 변화
| 지표명 | 수치 | 이전 대비 변화 | 해석 |
|---|---|---|---|
| S&P 500 | 7,623.68 | 7,659.44 → 7,623.68 (-0.47%) | 2주 연속 하락, 23일 5주 만의 저점 |
| 나스닥 종합 | 25,955.34 | 26,140.03 → 25,955.34 (-0.71%) | 22일 -2.60%, 메타 현금흐름 충격 |
| 다우존스 | 52,215.16 | 52,002.41 → 52,215.16 (+0.41%) | 3주 연속 상승, 23일엔 -1.23% |
| 코스피 | 5,550.30 | 5,668.05 → 5,550.30 (-2.08%) | 20일 -3.73%, 23일 장중 4%대 급락 후 반등 |
| 코스닥 | 751.69 | 794.78 → 751.69 (-5.42%) | 이차전지·바이오 약세 지속 |
| 미 10년물 국채 | 5.00% | 5.09% → 5.00% (-9bp) | 22일 4.96%로 한 달 만에 5% 하회 |
| VIX | 19.45 | 19.99 → 19.45 | 20선 아래 유지, 변동성 고착 |
| Fear & Greed | 20(극단적 공포) [7] | 한 달 전 32(공포) → 20 | 심리 위축 심화 |
| WTI 원유(12월물) | 103.27달러 | 99.02 → 103.27달러 (약 +4.3%) | 미·이란 긴장, 호르무즈 리스크 |
| 원/달러 | 1,324.6원 | 16일 1,331.4 → 23일 1,324.6원 (주간거래 종가) | 증시 급락에도 연저점 부근 원화 강세 |
이번 주 주목할 이벤트
✔︎ FOMC 금리 결정 (10월 28일, 한국시간 29일 03:00): 동결 여부보다 12월 인상 신호와 워시 의장의 인플레이션 진단
✔︎ 마이크로소프트·알파벳·SK하이닉스 실적 (10월 28일): 클라우드 매출이 설비투자를 정당화하는지, HBM 수요 지속 여부
✔︎ 3분기 GDP·9월 PCE, 아마존·인텔·삼성전자 실적, ECB 회의 (10월 29일): 성장과 물가, AI 인프라 수요를 한꺼번에 점검
✔︎ 일본은행(BOJ) 금리 결정 (10월 30일): 12월 인상 기대와 엔화 흐름
출처
시장 데이터: 각 거래소 종가, 미 재무부 고시 수익률, NYMEX 정산가, 서울외환시장 주간거래 종가 기준
[1] Benzinga, Tech-to-Defensive Rotation, GM Stock Logs Worst Week Since 2023: This Week on Wall Street — https://www.benzinga.com/markets/equities/26/10/62574069/this-week-on-wall-street-staples-ai-bill-gm-fed-hyperscalers
[2] TheStreet via Yahoo Finance, Stock Market Today (Oct. 23, 2026): Dow tumbles following tech sell-off — https://finance.yahoo.com/markets/stocks/articles/stock-market-today-oct-23-134445147.html (Capital.com 카일 로다 애널리스트 발언 인용)
[3] Strategitz, Global Markets Close — October 23, 2026 — https://strategitz.substack.com/p/global-markets-close-october-23-2026
[4] Businesskorea, [마감시황] 코스피, 외인·기관 쌍끌이 투매에 3.7% 급락한 5,552선 마감 — https://www.businesskorea.co.kr/news/articleView.html?idxno=279245 (19일 등락률은 20일 종가·낙폭으로 역산)
[5] Businesskorea, [마감 시황] 코스피, 장중 4%대 급락 딛고 극적 반등...5,550선 회복 마감 — https://www.businesskorea.co.kr/news/articleView.html?idxno=279567
[6] 한국금융신문, 10월 한은 금통위, 기준금리 연 3% 동결 '숨 고르기' — https://www.fntimes.com/html/view.php?ud=202610221201381124179ad43907_18
[7] Investrade(Hammerstone Markets), Market Review: October 23, 2026 — https://investrade.com/market-review-october-23-2026/
[8] Yardeni QuickTakes, Economic Week Ahead: October 26-30 — https://www.yardeniquicktakes.com/economic-week-ahead-october-26-30/
※ 본 글은 생성형 AI의 분석을 기반으로 작성되었습니다.
※ 본 투자 시황 리포트는 정보 제공 목적으로 작성되었으며, 특정 투자상품에 대한 매매 권유나 투자 조언으로 해석되어서는 안 됩니다. 투자의 최종 판단과 그에 따른 책임은 투자자 본인에게 있습니다.


